EL Balances de gestión intermedios Los (SIG) son diferentes indicadores que explican el camino que lleva al resultado de una empresa.
Este contenido es parte del curso Gestión Empresarial para Emprendedores: Un Curso Completo para Gestionar Mejor tu Negocio encuéntralo en Tulipemedia.com 💰📈
De hecho, existen infinidad de maneras de llegar a un resultado neto, ya sea positivo o negativo, y los SIG son los diferentes hitos que esclarecen el análisis financiero, al empresario o al gerente, sobre cómo una empresa determinada llegó a un resultado.
Dos empresas con resultados idénticos pueden tener un desempeño completamente opuesto, y los SIG (Sistemas de Información Geográfica) son una forma de saber qué empresa está teniendo dificultades o no en comparación con la otra.
El beneficio neto, que se obtiene del estado de resultados, no es un indicador fiable si se considera de forma aislada. Para analizar los márgenes de una empresa, es necesario utilizar indicadores clave de rendimiento (KPI), que ya hemos tratado en secciones anteriores de este curso., particularmente en el capítulo dedicado al valor añadido.
Pero aquí profundizaremos en estos diferentes saldos y aprovecharemos la oportunidad para obtener una visión general de los mismos dentro del estado de resultados.
¿Tienes un negocio y quieres recuperar el control de tus márgenes y tu modelo de negocio? Descubre mi solución. Panel de control empresarial definitivo que transforma sus datos contables sin procesar en indicadores de rendimiento y un panel de control mensual.
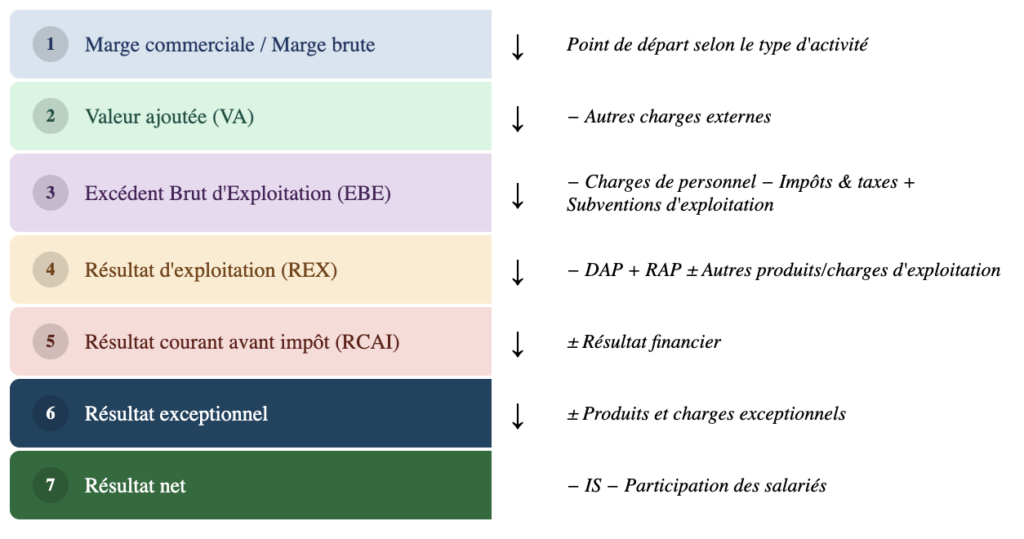
Así como el balance funcional es un balance contable reformulado para tener una perspectiva "financiera", el SIG también es una forma de "reformular" el estado de resultados para desglosarlo en un formato que agrupe los gastos por naturaleza y, por lo tanto, para explicar las diferentes etapas que marcan el ejercicio financiero de una empresa, desde su facturación hasta su resultado neto.
Recuerden que, en la lección sobre el estado de resultados, ya habíamos establecido un borrador de los sistemas de información gerencial (SIG) a través de un estado de resultados "analítico", que presentamos de la siguiente manera:
| Ciclo | Elementos detallados (PCG) | Fórmula / Comentario |
|---|---|---|
| Ciclo operativo | Producción del ejercicio:
Otros ingresos de explotación:
– Costes de consumo y de funcionamiento:
|
= Excedente bruto de explotación (GOS) |
| Ciclo de inversión | – Amortización y provisiones (gastos de explotación) + Reversiones de depreciación y provisiones |
= Beneficio operativo (EBIT) |
| Ciclo de financiación | + Ingresos financieros – Gastos financieros netos – Asignaciones a provisiones financieras | = Resultado actual antes de impuestos |
| Transacciones no recurrentes | + Ingresos excepcionales – Gastos excepcionales – Asignaciones a provisiones excepcionales | = Resultado excepcional |
| Resultado final | – Participación de los empleados en las ganancias (si corresponde) – Impuesto sobre la renta | = Resultado neto |
Este estado de resultados incluye algunos saldos de gestión intermedios, como el EBITDA, pero carece de otros, como el valor añadido o el margen bruto, que abordaremos a continuación.
Por lo tanto, entendemos que, en última instancia, se trata de desglosar el estado de resultados en diferentes partidas para llegar al resultado neto y, así, poder explicarlo de diferentes maneras.
Ganancia
Antes de utilizar un SIG, es necesario separar qué ingresos abarca. Una empresa puede tener tres negocios, a veces los tres a la vez:
- revender tal cual (cuenta 707 de la PCG) → típico de las empresas comerciales (compra/venta).
- bienes manufacturados (cuenta 701 y cuentas relacionadas de la PCG); ;
- → empresas industriales o artesanales que fabricar/transformar productos a partir de materias primas; ;
- prestar servicios (706 de la PCG) → empresas, consultores, servicios.
El estado de resultados oficial los suma en una sola línea: "ingresos netos". El análisis los separa. Los ingresos no constituyen un único indicador clave de rendimiento (KPI), sino la suma de los dos saldos iniciales.
Ingresos = Ventas de bienes (compra/reventa) + Producción de bienes vendidos (procesamiento) + Producción de servicios vendidos
Estas cantidades se agrupan en una sola línea denominada "Ventas netas" en el estado de resultados oficial, pero resulta conveniente, en el marco de los sistemas de información de gestión y el análisis financiero, o por ejemplo en el caso de una misión de control de gestión, distinguirlas.
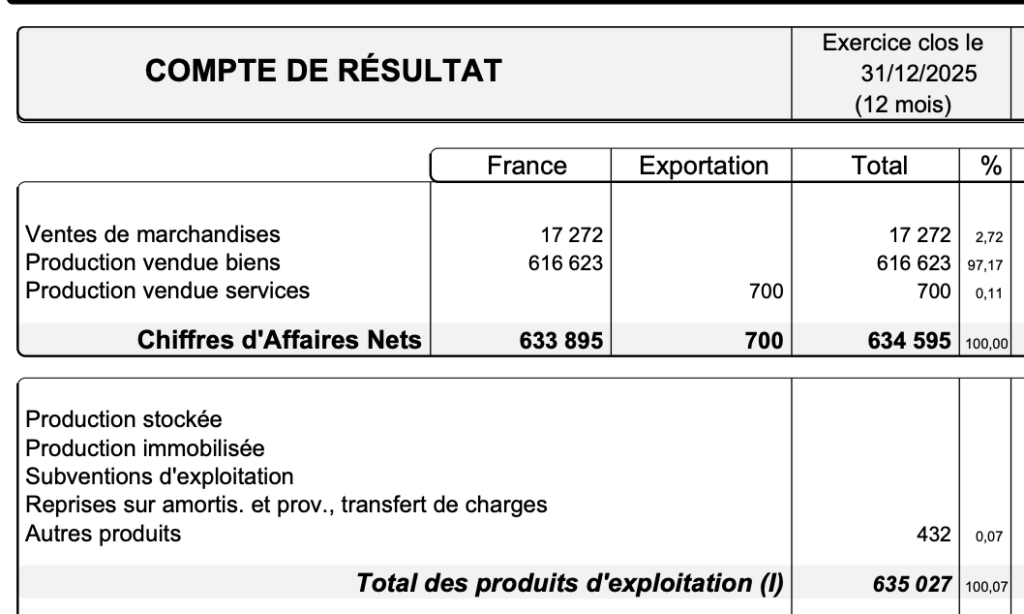
Como puede ver en la imagen de arriba, presentamos:
- Por un lado, los ingresos primero. y que posiblemente sea el fruto:
- de una actividad comercial (venta de bienes)
- de una actividad que implica la transformación de materias primas (producción y venta de bienes)
- de una actividad de prestación de servicios (producción y venta de servicios).
- Y en el otro lado, mostramos la producción que está almacenada y posiblemente inmovilizada.
A esto le sumamos otros ingresos operativos, subsidios operativos, reversiones de depreciación y provisiones, y transferencias de gastos, para llegar a los ingresos operativos, conceptos que vimos en el capítulo sobre el Estado de resultados.
Producción (ventas, almacenamiento, activos fijos)
Los dos saldos iniciales en la tabla oficial son el beneficio bruto (operaciones comerciales) y la producción del período (producción manufacturera y servicios). Nota: la producción del período no es lo mismo que los ingresos. Solo los ingresos por ventas se deducen de los ingresos, como vimos anteriormente.
La producción de este ejercicio comprende 3 puestos:
- allá producción vendida, valorado al precio de venta (un elemento que, como acaba de ver, se extrae de la facturación); ;
- allá producción almacenada, por lo tanto, aún no se han vendido, y se valoran al precio de coste (lo que cuesta producir estos bienes o servicios) y no al precio de venta, y que pueden vincularse a los activos corrientes en el balance; ;
- allá producción fija, Esto representa lo que la empresa ha producido para sí misma (por ejemplo, un restaurante que ha programado su propia herramienta de gestión de inventario utilizando IA y la está amortizando a lo largo de varios años). La producción capitalizada también se valora a su precio de coste.
Fórmula para producir el ejercicio
La producción se calcula de la siguiente manera:
Producción = Producción vendida + Producción almacenada + Producción capitalizada
Producción vendida
Los ingresos por ventas corresponden a la cuenta 70 (excluida la 707) del Plan General de Contabilidad (PGC) francés: esta representa lo producido y vendido durante el año, bienes o servicios, valorados al precio de venta. Se deduce de la facturación.
Las partidas 707 del Plan General de Cuentas (PGC) francés (Venta de Mercancías) se mantienen dentro del margen bruto y corresponden a actividades de compraventa. Se trata de mercancías que se compran y revenden tal cual, y no de materias primas para la fabricación de productos en proceso o terminados.
Producción almacenada
La producción almacenada (cuenta 71 del PCG) representa la variación de los inventarios de productos terminados y en proceso, cuya fórmula es:
Producción almacenada = Inventario final – Inventario inicial
Esta producción almacenada se valora al costo. Puede ser negativa. Cabe recordar que calculamos la diferencia entre el inventario final de productos terminados o en proceso y el inventario inicial (en ese orden, a diferencia de la fórmula para las variaciones de inventario de materias primas) para estimar si hemos generado riqueza al producir algo, incluso si estos bienes aún no se han vendido.
Así pues, si la producción almacenada es positiva, significa que el stock final es mayor que el stock inicial: por lo tanto, hemos almacenado y producido riqueza, que se valora en la cuenta de pérdidas y ganancias y en el llamado balance de producción.
Producción de activos fijos
La producción fija (72) es lo que la empresa ha construido para sí misma y registrado como un activo, al precio de costo.
En cuanto a su interpretación, si, por ejemplo, la producción del año fiscal experimenta un fuerte aumento que no está realmente correlacionado con un aumento en los ingresos totales de un año a otro, deben plantearse preguntas sobre una posible sobreproducción o un aumento en el costo de los activos corrientes (lo que nos recuerda los problemas de requisito de capital de trabajo), o en una gran inversión relacionada con un activo fijo.
Es bastante sencillo de entender. Desde el momento en que:
Ingresos = Ventas de bienes + Producción vendida (de bienes y/o servicios)
Si la producción total del año aumenta mientras que los ingresos se mantienen estables, teniendo en cuenta que:
Producción = Producción vendida + Producción capitalizada + Producción almacenada
Y con ventas iguales de bienes (compra/reventa), esto puede significar que ha habido un aumento en la producción fija y/o la producción almacenada, pero no en la producción vendida.
De este modo, un nivel repentinamente elevado de producción capitalizada puede ser una forma de aumentar artificialmente los productos operativos de una empresa (y, por lo tanto, sus ingresos totales en el estado de resultados), con el fin de mejorar artificialmente el resultado neto final.
Un aumento repentino en la producción de existencias puede verse como una forma de anticipar un incremento de la actividad en un escenario optimista, o interpretarse como un error de gestión en un escenario pesimista, con una previsión demasiado optimista de las ventas futuras o una caída en la cartera de pedidos.
Margen bruto y margen comercial
A continuación, analizaremos los conceptos de margen bruto y margen comercial. Ya los abordamos en el capítulo anterior sobre valor añadido. El margen bruto se refiere a las empresas que transforman materias primas (empresas industriales, restaurantes, etc.), mientras que el margen comercial se refiere a las actividades de compraventa (empresas comerciales).
A modo de recordatorio, en términos semánticos, "bienes" se refiere a lo que se compra y revende tal cual (por ejemplo, un sitio de comercio electrónico para comprar y revender zapatillas deportivas), mientras que "materias primas y otros suministros" se refiere a lo que se pretende transformar (por ejemplo, harina de trigo en pan).
El margen de beneficio
Comencemos con el margen de beneficio, que se calcula de la siguiente manera:
Margen de beneficio bruto = Ventas de bienes − Coste de los bienes vendidos
Con: Costo de los bienes vendidos = Compras de bienes + (Inventario inicial de bienes − Inventario final de bienes)
Mediante este cálculo, buscamos evitar imponer una carga indebida al ejercicio. que el costo de los bienes realmente vendidos. Los bienes que permanecen en existencia al final del período contable aún no han generado ingresos: su costo se mantiene en el balance general, no en el estado de resultados. Por eso, sumamos el costo de los bienes comprados a la diferencia entre el inventario inicial y el final: si el inventario final es mayor que el inicial, el resultado es negativo y se resta del costo de los bienes comprados, ya que este inventario aún no se ha vendido.
Si tienes dificultades para comprender por qué debemos restar la variación del inventario en este ejemplo, puedes entender la lógica de la siguiente manera: si el inventario final es mayor que el inventario inicial, significa que la empresa adquirió bienes que almacenó durante el año pero que aún no ha vendido. Por lo tanto, tiene sentido calcular la diferencia entre el inventario final y el inventario inicial. Así, si el inventario final es mayor que el inventario inicial (es decir, si tenemos más bienes almacenados al final del año que al principio), este valor es negativo y, por lo tanto, se resta del costo de los bienes vendidos, ya que buscamos aislar el costo relacionado con los bienes vendidos, no con los bienes almacenados.
A partir del margen bruto, podemos calcular la tasa de margen bruto (Margen Bruto / Ingresos).
Margen bruto
Por otro lado, el margen bruto se aplica a las empresas que transforman materias primas (industria, restaurantes, artesanía, etc.). Se calcula de la siguiente manera:
Margen bruto = Producción del período − Consumo de materias primas y otros suministros
Con: Producción del año = Ingresos + Producción almacenada + Producción capitalizada
Y: Consumo de materias primas y otros suministros = Compras de materias primas y otros suministros + (Existencias iniciales de materias primas y otros suministros − Existencias finales de materias primas y otros suministros)
A diferencia del margen de beneficio, aquí estamos razonando sobre el producción y no únicamente en facturación, con el fin de integrar, por un lado, la riqueza aún no monetizada mediante las ventas (producción almacenada) y, por otro lado, los esfuerzos productivos realizados en nombre de la propia empresa (producción fija).
En ambos casos, la lógica es la misma: solo se deduce lo que se consumió o vendió físicamente para generar ingresos, antes de considerar los gastos operativos (personal, alquiler, depreciación, etc.). Esto es lo que distingue el margen bruto del valor añadido, que también incluye otros gastos externos.
Nota: En la presentación funcional (normas NIIF), aparece una partida denominada «margen bruto» en el estado de resultados, pero abarca un concepto más amplio: el costo de ventas, según lo definen las NIIF, incluye el personal de producción y la depreciación, no solo las materias primas consumidas. El mismo término se utiliza para distintos alcances, lo que puede generar confusión al comparar diferentes marcos contables.
Margen bruto = Producción – Costos de materia prima y otros suministros
Tenga cuidado de no confundir el consumo de materia prima en el margen bruto con el consumo intermedio en el valor añadido. El término "consumo intermedio" puede resultar engañoso, ya que su alcance varía según el contexto en el que se utilice.
Para calcular el margen bruto, el consumo intermedio se limita a las materias primas y suministros consumidos; es decir, solo a lo que se ha incorporado físicamente al proceso de producción. Por eso especifiqué "consumo de materia prima" en la fórmula.
Al calcular el valor añadido, un balance de gestión que analizaremos en breve, el consumo intermedio adquiere un significado más amplio: abarca tanto las materias primas consumidas como todos los demás gastos externos (alquiler, energía, tasas, subcontratación, publicidad, etc.), es decir, todo lo que la empresa ha adquirido de terceros para su funcionamiento, ya sean bienes o servicios. Profundizaremos en este tema en relación con el valor añadido, otro balance de gestión intermedio.
Por lo tanto, la jerarquía es la siguiente:
Margen bruto = Producción − consumo de materiales y otros suministros
Valor añadido = Producción − consumo de materiales − otros costes externos
En otras palabras, el valor añadido parte del margen bruto y luego deduce todo lo que la empresa ha subcontratado. De este modo, mide la riqueza realmente creada por la propia empresa, independientemente de sus proveedores de servicios.
Y cuando comenzamos con el estado de resultados por naturaleza (la tabla accesible al inicio de este curso), vemos que para llegar al margen bruto y al margen comercial, debemos, de hecho, "ajustar" los subsidios operativos y otros ingresos operativos, es decir, no los incluimos en el cálculo del margen bruto, y "reincorporar" las compras de bienes (vendidos) y materias primas (consumidas). Para comprender mejor este proceso, se mostrará una animación más adelante.
Desde un punto de vista interpretativo, un margen bruto que crece a un ritmo menor que las ventas puede indicar un aumento en el costo de las materias primas o una disminución en la eficiencia productiva; es una señal de alerta sobre el control de los costos iniciales, independientemente de cualquier consideración de los costos estructurales.
Volviendo al margen bruto y al margen comercial, durante el análisis financiero podemos comparar la evolución de este margen con la de la facturación y, posiblemente, con la evolución de la producción total (especialmente si no ha habido cambios drásticos en el nivel de producción fija).
En cuanto a la variación del inventario
Variación de las existencias de materia prima y otros suministros
Una pequeña digresión sobre la variación de existencias, cuya fórmula es Existencias iniciales de MP − Existencias finales de MP.
La fórmula económica fundamental es:
Consumo = Compras + (Existencias iniciales − Existencias finales)
Excepto que, en la práctica, a veces no tenemos el inventario inicial ni el inventario final, sino solo un estado de resultados y una línea de "Cambio en el inventario" ubicada en los gastos o en los ingresos.
La regla sencilla a aplicar:
- Si el cambio se produce en los gastos, aumenta el consumo. Por lo tanto: Consumo = Compras + Cambio; ;
- Si el cambio se produce en los productos, disminuye el consumo. Por lo tanto: Consumo = Compras − Cambio.
| Situación | realidad económica | Traducción contable |
|---|---|---|
| liquidación | Existencias finales < existencias iniciales | Variación en las cargas |
| Almacenamiento | Existencias finales > existencias iniciales | Variación del producto |
Entonces :
- Un cargo corresponde a un costo adicional.
- Un producto corresponde a un costo reducido.
Variación del inventario de mercancías (compra/reventa)
En lo que respecta a la variación del inventario (actividad comercial), la lógica es exactamente la misma. Simplemente cambia la terminología (el consumo se convierte en el costo de adquisición de los bienes vendidos), pero el razonamiento económico es idéntico.
- Lógica de ventas de productos
- Materias primas → lógica de producción
Pero en ambos casos:
- La variación de existencias se utiliza para corregir las compras.
- La regla para la suma/resta es la misma.
Por lo tanto, se puede utilizar una única regla mental para ambos casos (bienes comprados y luego revendidos por un lado, materias primas y suministros utilizados para ser transformados en productos terminados por el otro):
- Las existencias disminuyen → consumimos / vendemos → añadimos
- Las existencias aumentan → almacenamos → restamos
La única diferencia radica en el nombre de la balanza, ya que los bienes se relacionan con el margen comercial y la producción con el margen de producción bruta.
Valor añadido
Normalmente, El valor añadido ya no debería ser ningún secreto para ti, puesto que lo vimos en la lección anterior.. Refleja la riqueza creada por la empresa a través de su actividad, y la suma de los valores añadidos de todas las empresas conforma el Producto Interno Bruto.
El valor añadido se calcula de la siguiente manera:
VA = Margen bruto – Otros gastos externos
o, alternativamente, VA = Beneficio bruto – Otros gastos externos
A modo de recordatorio:
Margen bruto = Producción total – Consumo de materias primas y otros suministros
Dado que el consumo de materias primas y otros suministros = compras de materias primas y otros suministros + (existencias iniciales de materias primas y otros suministros − existencias finales de materias primas y otros suministros)
Y : Margen de beneficio bruto = Ventas de bienes – Coste de los bienes vendidos
Dado que el costo de los bienes vendidos = Compras de bienes + (Inventario inicial de bienes – Inventario final de bienes)
Otros cargos externos
En el cálculo del Valor Añadido, el otros cargos externos Se refieren a todos los gastos que no tuvieron que ver directamente con la compra de materias primas y otros suministros, así como con la compra de bienes, y que son externos a la empresa.
Por lo tanto, encontramos, mezclados, alquiler, energía, agua, mantenimiento, equipos pequeños, suministros, seguros, costos de publicidad, costos de impresión, estudios de mercado encargados, subcontratistas, trabajadores independientes, trabajadores temporales, honorarios (abogados, contadores…), software, transporte, viajes, costos postales, costos de telecomunicaciones, comisiones bancarias (relacionadas con las PYME, y no las relacionadas con préstamos), gastos varios, etc.
El valor añadido de una empresa es principalmente un indicador que se compara con el del sector al que pertenece. No se utiliza ampliamente en finanzas corporativas para el análisis financiero de la propia empresa, a diferencia del margen bruto o comercial, o del indicador que analizaremos en breve, que es fundamental para la gestión empresarial.
Excedente bruto de explotación
El EBITDA es, sin duda, la métrica más utilizada en el análisis financiero. Mide la riqueza generada por la actividad operativa antes de tomar cualquier decisión de financiación. (préstamo o capital) y antes de cualquier opción de depreciación.
Se trata, por lo tanto, de un indicador de rendimiento "puro", independiente de las decisiones contables y financieras de la empresa.
EBITDA = Valor añadido + Subvenciones de explotación − Gastos de personal − Impuestos
Los costos de personal incluyen los salarios brutos y las contribuciones del empleador a la seguridad social.
Los impuestos y aranceles a los que nos referimos son impuestos operativos o ciertos impuestos locales (impuesto sobre la propiedad, CFE, impuesto de aprendizaje, etc.), que no deben confundirse con el impuesto de sociedades, que es mucho menor.
El EBE se suele comparar con el EBITDA anglosajón (Beneficios antes de intereses, impuestos, depreciación y amortización), aunque su construcción no es estrictamente idéntica.
Diferencia entre EBE y EBITDA
La diferencia entre EBE y EBITDA radica en dos puntos:
- Subvenciones operativas: El EBITDA incluye las subvenciones operativas recibidas por la empresa (ayudas públicas relacionadas con la actividad actual), que el EBITDA no aísla sistemáticamente de la misma manera según las normas contables utilizadas.
- Otros ingresos y gastos de explotación: El EBITDA, según se define en las Normas Contables Francesas (PCG), no incluye los "otros ingresos y gastos de explotación" (que se tienen en cuenta a nivel de ingresos de explotación, como veremos más adelante). El EBITDA, por otro lado, se calcula a partir del beneficio neto mediante un proceso inverso: incluye intereses, impuestos, depreciación y provisiones, lo que puede dar lugar a la inclusión de ciertos elementos que las PCG clasificarían de forma diferente.
En la práctica, para una empresa francesa estándar sin subvenciones significativas ni factores excepcionales, el EBITDA y el EBE son muy similares y a menudo se utilizan indistintamente en los análisis financieros. La distinción cobra mayor relevancia en análisis multicriterio o en comparaciones internacionales exhaustivas.
El EBITDA (en Francia) y el EBITDA (a nivel internacional) son los indicadores de referencia para comparar la rentabilidad operativa entre empresas, ya que neutralizan los efectos de las políticas de depreciación y financiación, que varían de una empresa a otra.
Un EBITDA negativo (o EBE) es una señal de alerta importante: significa que la actividad actual no está generando suficiente riqueza para cubrir siquiera los salarios y los impuestos, antes de amortizar las deudas o amortizar las inversiones.
Beneficio operativo
Ya lo conoces a través de La lección que hicimos sobre el estado de resultados. En la lógica de los SIG, esto se logra partiendo del EBITDA mediante la integración de las decisiones de inversión de la empresa:
REX = EBITDA − Depreciación y amortización (DAP) + Reversiones de depreciación y amortización (RAP) ± Otros ingresos y gastos operativos
Los gastos por depreciación reflejan la depreciación progresiva de los activos fijos; es en esta etapa cuando se incluyen en el cálculo, no antes. Precisamente por eso, el EBITDA está exento: dos empresas idénticas con políticas de inversión diferentes (una arrienda sus máquinas, la otra las compra y las deprecia) tendrán ingresos operativos diferentes, pero un EBITDA comparable.
Otros ingresos y gastos operativos incluyen todos los elementos relacionados con las operaciones diarias de la empresa que no se ajustan a ninguna de las categorías ya mencionadas. Estos son, en cierto modo, los elementos "varios" del presupuesto operativo.
Algunos ejemplos de productos son: regalías por patentes o licencias, alquileres cobrados por bienes inmuebles propiedad de la empresa, reembolsos de gastos por parte de terceros o indemnizaciones de seguros relacionadas con las operaciones.
En cuanto a los gastos, puede haber regalías pagadas, cuentas por cobrar de clientes canceladas como pérdidas o sanciones comerciales relacionadas con la actividad comercial actual.
La distinción entre partidas operativas y excepcionales (que analizaremos más adelante y que se refieren a eventos excepcionales) a veces es sutil, pero se basa en un criterio sencillo: si el evento está relacionado con la actividad normal y recurrente de la empresa, se clasifica como partida operativa; si es puntual y no está relacionado con la actividad habitual, se clasifica como partida excepcional. Por ejemplo, una penalización por retraso en la entrega en una empresa que realiza entregas regularmente a sus clientes se clasificaría como partida operativa, mientras que una sanción fiscal se clasificaría como partida excepcional.
Estos elementos entran en juego en la transición del EBITDA al EBIT, lo que explica por qué dos empresas con un EBITDA idéntico pueden mostrar un EBIT diferente si una de ellas recibe regalías por patentes o sufre pérdidas en cuentas por cobrar.
Beneficio actual antes de impuestos (CPBT)
El RCAI (Ingreso Operativo Recurrente) incorpora la dimensión financiera de la empresa, es decir, el costo de su deuda (intereses de préstamos) y los ingresos de sus inversiones. Se denomina ingreso "corriente" porque excluye cualquier partida excepcional: refleja el desempeño normal y recurrente de la empresa durante un ejercicio fiscal.
RCAI = REX + Ingresos financieros − Gastos financieros
Este es un indicador muy útil para aislar el impacto de la estructura financiera: al comparar el resultado operativo (EBIT) y el resultado operativo neto (NOI), podemos medir la carga de la deuda sobre la rentabilidad. Un NOI significativamente inferior al EBIT indica una empresa con un alto nivel de endeudamiento.
El resultado excepcional
El resultado excepcional incluye todos los eventos que no forman parte de la actividad ordinaria: enajenaciones de activos fijos, sanciones, multas, compensaciones recibidas o pagadas…
Resultado excepcional = Ingresos excepcionales − Gastos excepcionales
Como vimos en el capítulo sobre el estado de resultados por función, este concepto no existe en las NIIF; las partidas correspondientes están integradas en el resultado operativo o se presentan en las notas.
Resultado neto
Ingreso neto = EBITDA + Ingresos excepcionales − Participación en las ganancias de los empleados − Impuesto sobre la renta de las empresas
Este es el saldo final, el que se muestra en el balance, que puede distribuirse a los accionistas (dividendos) o retenerse para fortalecer el patrimonio. A menudo es menos relevante que el EBITDA o el beneficio operativo para comparar empresas, ya que incluye partidas no recurrentes y depende en gran medida de las decisiones fiscales.
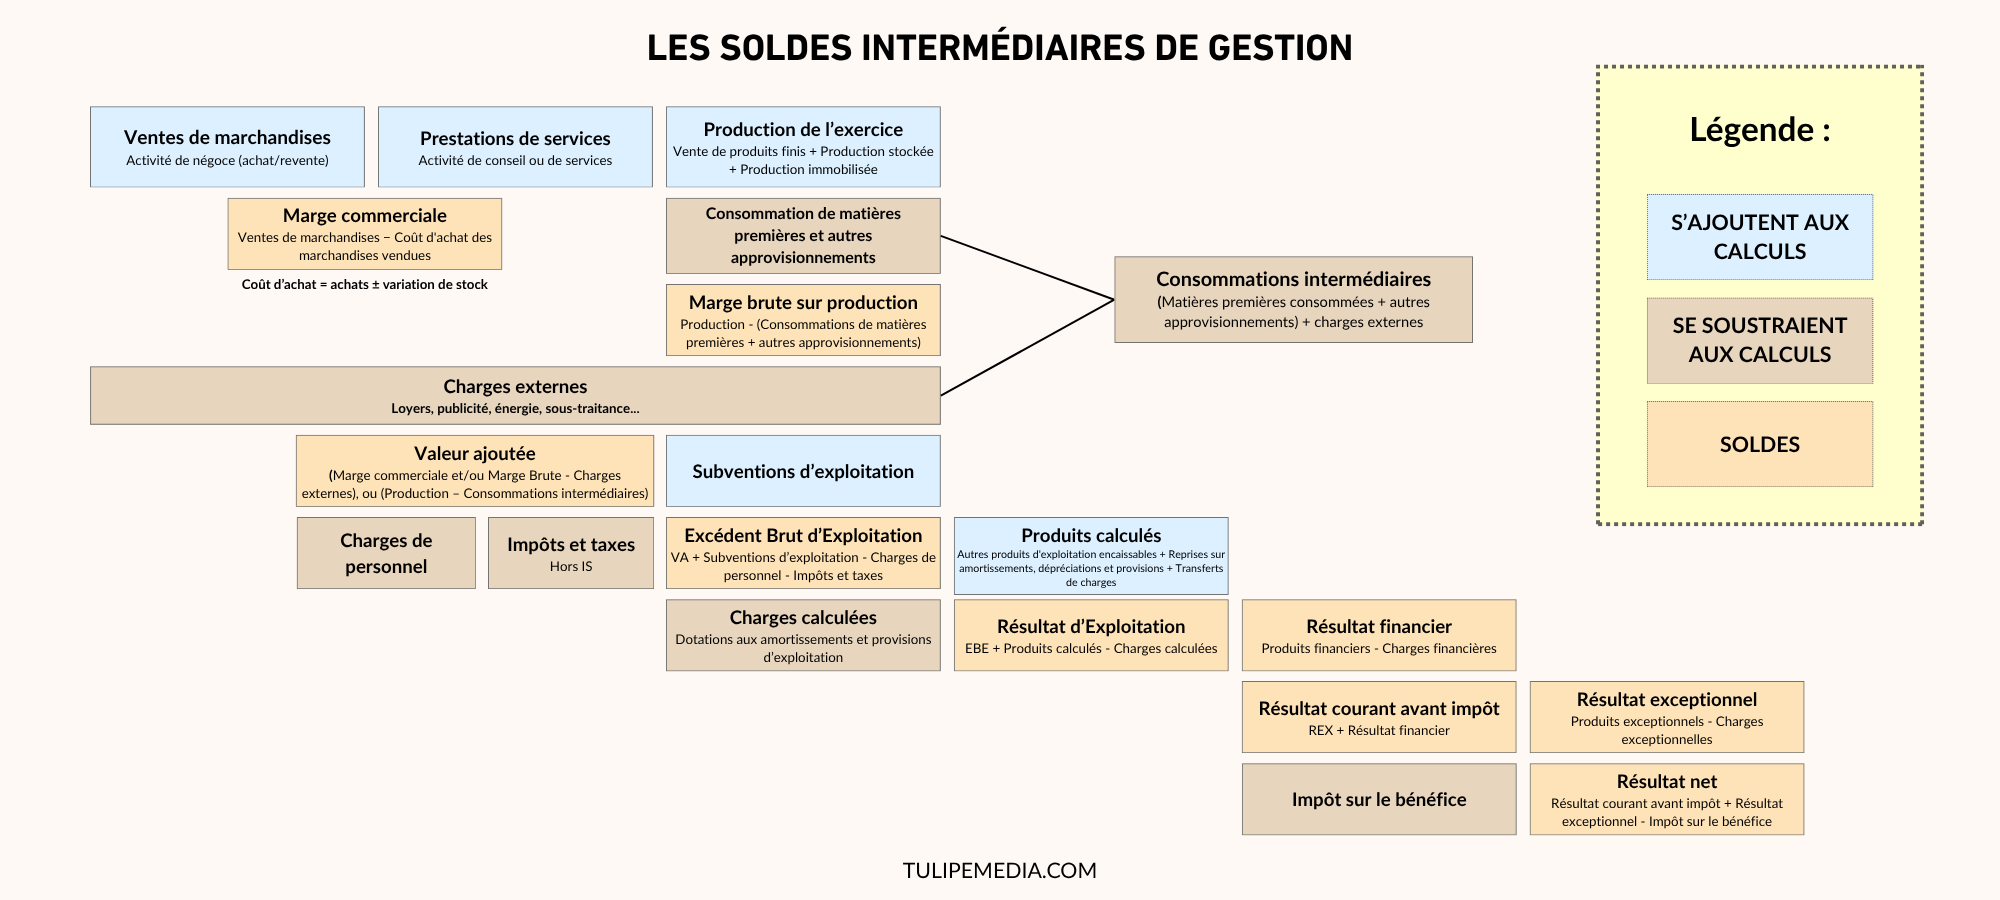
Diagrama resumen de los balances de gestión intermedios
Aquí tienes un diagrama claro y sencillo de SIG para ayudarte a comprenderlo y recordarlo fácilmente (puedes hacer clic en él para ampliarlo):
Vídeo resumen sobre SIG
Aquí hay una animación que muestra cómo pasar de un estado de resultados de tipo "PCG" (por naturaleza) a balances de gestión intermedios, para comprender completamente el razonamiento y el proceso de cada balance:
Conclusiones clave de la cascada de SIG
Cada SIG responde a una pregunta específica:
| SIG | Una pregunta a la que él responde |
|---|---|
| Margen bruto/comercial | ¿Mi actividad principal es rentable en términos de costes directos? |
| Valor añadido | ¿Qué riqueza genera realmente mi empresa? |
| EBITDA | ¿Mi granja genera ingresos, independientemente de mis decisiones financieras? |
| REX | ¿Es sostenible mi política de inversión? |
| RCAI | ¿Mi deuda está afectando demasiado mi rentabilidad? |
| Resultado excepcional | ¿Hay algún acontecimiento específico que interrumpa la lectura? |
| Resultado neto | ¿Qué queda por distribuir o reservar? |
Caso práctico: Establecimiento de indicadores clave de rendimiento (KPI) a partir de un estado de resultados.
Declaración
ALPHA SARL le proporciona su estado de resultados simplificado para el ejercicio financiero N (importes en miles de euros):
| Cargos | Cantidad | Productos | Cantidad |
|---|---|---|---|
| gastos operativos | Ingresos operativos | ||
| Compras de bienes | 130 | Ventas de bienes | 200 |
| Compras de materias primas | 80 | Producción vendida | 300 |
| Otras compras y cargos externos | 30 | Producción almacenada | 20 |
| Variación de inventarios (bienes y materias primas) | Incluido en las compras anteriores | Reversiones de depreciaciones y provisiones | 15 |
| Costes de personal | 120 | ||
| Impuestos y aranceles (excluido el impuesto sobre la renta de las sociedades) | 20 | ||
| Amortización y provisiones (gastos de explotación) | 75 | ||
| Cargos financieros | Productos financieros | ||
| Cargos financieros | 35 | Productos financieros | 25 |
| Cargos excepcionales | Productos excepcionales | ||
| Cargos excepcionales | 25 | Productos excepcionales | 40 |
| Impuesto sobre las ganancias | 25% | ||
| Total | 540 | Total | 600 |
Utilizando este estado de resultados, calcule los siguientes saldos sucesivamente. Para cada saldo, indique claramente la fórmula y el resultado (en miles de euros), y proporcione una breve explicación (una frase) de cada uno (qué representa).
- Margen comercial (margen en la compra/reventa de bienes)
- Margen de producción bruto (margen sobre la actividad productiva)
- Valor añadido
- Excedente bruto de explotación (GOS)
- Beneficio operativo (EBIT)
- Beneficio actual antes de impuestos (CPBT)
- Resultado excepcional
- Resultado antes de impuestos
- Resultado neto
Corregido
Margen de beneficio bruto = Ventas de bienes – [Compras de bienes + (Inventario inicial de bienes – Inventario final de bienes)] = 200 – 130 = 70
Margen bruto = Producción – (Compra de materias primas y otros suministros relacionados con la producción + (Inventario inicial de materias primas – Inventario final de materias primas)) = 320 – 80 = 240
Valor añadido = Margen de producción bruta + Margen comercial – Otros gastos externos = 240 + 70 – 30 = 280
EBITDA = Valor añadido – Gastos de personal – Impuestos (excluido el impuesto sobre la renta de las sociedades) = 280 – 120 – 20 = 140
REX = EBITDA – Depreciación y amortización + Reversiones = 140 – 75 + 15 = 80
Resultado financiero = -10
RCAI = REX + Resultado financiero = 80 – 10 = 70
Resultado excepcional = +15
Beneficio antes de impuestos = 70 + 15 = 85
Impuesto de sociedades (calculado sobre RCAI) = 70 × 25 % = 17,5
Resultado neto = 85 – 17,5 = 67,5
Breve explicación:
- Margen de beneficio bruto: Rentabilidad de la actividad pura de compra y reventa de bienes.
- Margen de producción bruto: Margen obtenido en la transformación/producción de bienes o servicios.
- Valor añadido: Riqueza realmente creada por la empresa (tras el consumo de bienes y servicios externos).
- EBITDA: Capacidad para generar flujo de caja operativo antes de financiación e impuestos.
- REX: Desempeño de las actividades operativas actuales.
- RCAI: Rendimiento recurrente (operaciones + financiación).
- Resultado excepcional: Elementos no recurrentes e inusuales.
- Beneficio antes de impuestos: Beneficio total antes de impuestos.
- Resultado neto: Beneficio final después de impuestos (distribuible o para trasladar al ejercicio siguiente).
Desde un punto de vista estrictamente contable, el IS se calcularía sobre el beneficio contable antes de impuestos (ABT).
Conclusión
Los sistemas de información gerencial (SIG) son una poderosa herramienta de análisis financiero precisamente porque no se limitan a proporcionar un resultado final: desglosan la formación de ese resultado paso a paso, lo que permite identificar en qué nivel de la actividad se encuentran las fortalezas y debilidades de la empresa.
Por lo tanto, un resultado neto decepcionante puede tener orígenes muy diferentes dependiendo de dónde se produzca el deterioro en cascada: un problema a nivel del margen bruto apunta a costes de suministro o eficiencia productiva, una caída en el nivel del EBITDA sugiere una nómina excesivamente elevada, una gran diferencia entre el EBITDA y el REX pone en tela de juicio la política de inversión, y un RCAI mucho menor que el REX señala un endeudamiento excesivo.
Sin los SIG (Sistemas de Información Geográfica), todas estas situaciones conducirían al mismo resultado negativo, sin que supiéramos dónde buscar.
Es importante tener en cuenta que los SIG son útiles principalmente para la comparación: comparación a lo largo del tiempo (cambios de un ejercicio a otro), comparación con la competencia o los promedios del sector, y comparación entre diferentes niveles de la cascada dentro del mismo ejercicio.
Considerados de forma aislada, un EBITDA o un EBITDA no dicen mucho; es su evolución y su contextualización lo que les da significado.
Finalmente, como hemos visto a lo largo de este capítulo, los indicadores clave de rendimiento (KPI) son un concepto propio del marco contable francés (PCG). En un contexto internacional o para las empresas cotizadas que aplican las normas NIIF, los indicadores de referencia son diferentes —EBITDA, EBIT, beneficio operativo—, pero la lógica de la descomposición progresiva y en cascada sigue siendo la misma.
Dominar los SIG también significa adquirir las herramientas necesarias para comprender y reprocesar cualquier estado de pérdidas y ganancias, independientemente del sistema de referencia.
👉 Próximo capítulo: Caso práctico: estado de resultados por naturaleza y por función (incluidos los ingresos de explotación y el flujo de caja).
📖 Volver al índice
Deja una respuesta