DER Zwischenmanagement-Balance (SIG) sind verschiedene Indikatoren, die den Weg erklären, der zum Ergebnis eines Unternehmens führt.
Dieser Inhalt ist Teil des Kurses „Unternehmensführung für Unternehmer: Ein umfassender Kurs zur besseren Führung Ihres Unternehmens“ finden Sie es auf Tulipemedia.com 💰📈
Tatsächlich gibt es unendlich viele Wege, zu einem Nettoergebnis zu gelangen, ob positiv oder negativ, und die SIGs sind die verschiedenen Meilensteine, die der Finanzanalyse, dem Unternehmer oder dem Manager verdeutlichen, wie ein bestimmtes Unternehmen zu einem bestimmten Ergebnis gelangt ist.
Zwei Unternehmen mit zwei identischen Ergebnissen können völlig entgegengesetzte Leistungen erbringen, und GIS ist eine Möglichkeit, um herauszufinden, welches Unternehmen im Vergleich zum anderen Schwierigkeiten hat oder nicht.
Der aus der Gewinn- und Verlustrechnung abgeleitete Jahresüberschuss ist daher isoliert betrachtet kein verlässlicher Indikator. Die Analyse der Margen eines Unternehmens erfordert die Verwendung von Kennzahlen (KPIs), die wir bereits in früheren Abschnitten dieses Kurses behandelt haben., insbesondere im Kapitel, das dem Mehrwert gewidmet ist.
Hier werden wir jedoch genauer auf diese verschiedenen Salden eingehen und die Gelegenheit nutzen, uns einen Gesamtüberblick über diese Salden innerhalb der Gewinn- und Verlustrechnung zu verschaffen.
Sind Sie Unternehmer und möchten die Kontrolle über Ihre Margen und Ihr Geschäftsmodell zurückgewinnen? Entdecken Sie meine Lösung Ultimatives Business-Dashboard das Ihre Rohbuchhaltungsdaten in Leistungsindikatoren und ein monatliches Dashboard umwandelt.
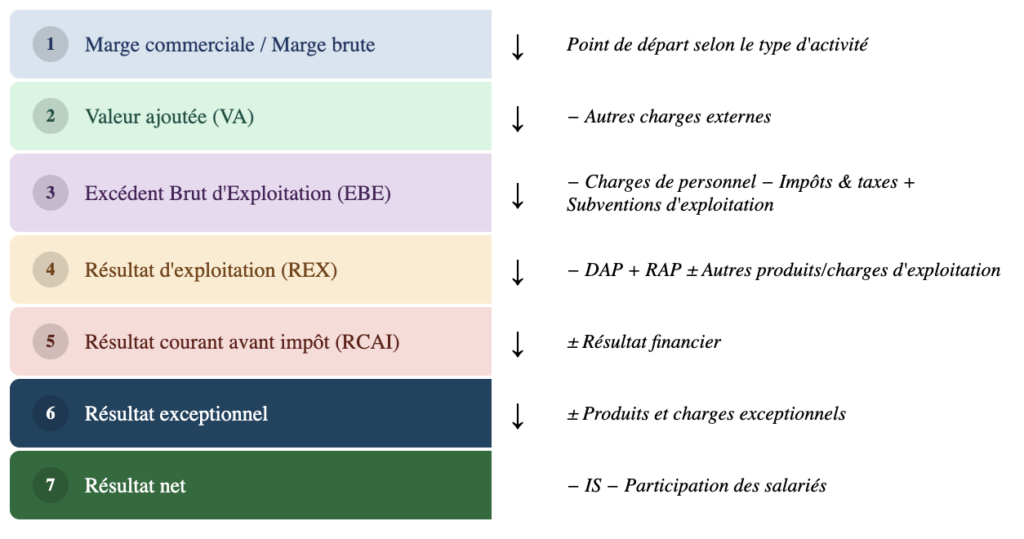
So wie die funktionale Bilanz eine umgestellte Bilanz ist, um eine «finanzielle» Sichtweise zu erhalten, ist auch die SIG eine Möglichkeit, die Gewinn- und Verlustrechnung umzustellen, um sie in eine Form zu unterteilen, die die Aufwendungen nach Art gruppiert und somit die verschiedenen Phasen erklärt, die das Geschäftsjahr eines Unternehmens vom Umsatz bis zum Jahresüberschuss kennzeichnen.
Erinnern Sie sich, dass wir in der Lektion über die Gewinn- und Verlustrechnung bereits einen Entwurf des Managementinformationssystems (MIS) anhand einer «analytischen» Gewinn- und Verlustrechnung erstellt hatten, die wir wie folgt präsentierten:
| Zyklus | Detaillierte Artikel (PCG) | Formel / Kommentar |
|---|---|---|
| Betriebszyklus | Durchführung der Übung:
Sonstige betriebliche Erträge:
– Verbrauchs- und Betriebskosten:
|
= Brutto-Betriebsüberschuss (GOS) |
| Investitionszyklus | – Abschreibungen und Rückstellungen (Betriebskosten) + Stornierungen von Abschreibungen und Rückstellungen |
= Betriebsergebnis (EBIT) |
| Finanzierungszyklus | + Finanzerträge – Nettofinanzaufwendungen – Zuweisungen zu Finanzrückstellungen | = Aktuelles Ergebnis vor Steuern |
| Einmalige Transaktionen | + Außerordentliche Erträge – Außerordentliche Aufwendungen – Zuweisungen zu außerordentlichen Rückstellungen | = Außergewöhnliches Ergebnis |
| Endergebnis | – Gewinnbeteiligung der Mitarbeiter (falls zutreffend) – Einkommensteuer | = Nettoergebnis |
Diese Gewinn- und Verlustrechnung enthält einige Zwischenkennzahlen des Managements wie EBITDA, andere fehlen jedoch, wie etwa die Wertschöpfung oder die Bruttomarge, auf die wir hier eingehen werden.
Wir verstehen daher, dass es letztendlich darum geht, die Gewinn- und Verlustrechnung in verschiedene Posten aufzuschlüsseln, um zum Nettoergebnis zu gelangen und es so auf unterschiedliche Weise erklären zu können.
Einnahmen
Vor dem Einsatz von GIS ist es notwendig, die verschiedenen Umsatzarten zu definieren. Ein Unternehmen kann drei Geschäftsbereiche haben, manchmal auch alle drei gleichzeitig:
- Weiterverkauf im Istzustand (Konto 707 der PCG) → typisch für Handelsunternehmen (Kauf/Verkauf).
- Fertigwaren (Konto 701 und zugehörige Konten der PCG); ;
- → Industrie- oder Handwerksbetriebe, die Herstellung/Verarbeitung von Produkten aus Rohstoffen; ;
- Dienstleistungen erbringen (706 des PCG) → Firmen, Berater, Dienstleistungen.
Die offizielle Gewinn- und Verlustrechnung addiert beide Werte in einer Zeile unter «Nettoertrag». Die Analyse trennt sie. Der Umsatz ist keine einzelne Kennzahl (KPI), sondern die Summe der beiden Anfangsbestände.
Umsatz = Warenverkauf (Kauf/Wiederverkauf) + Produktion der verkauften Waren (Verarbeitung) + Produktion der verkauften Dienstleistungen
Diese Beträge werden in der offiziellen Gewinn- und Verlustrechnung in einer einzigen Zeile «Nettoerlöse» zusammengefasst. Im Rahmen von Managementinformationssystemen und Finanzanalysen oder beispielsweise bei einer Managementkontrollaufgabe ist es jedoch angebracht, sie zu unterscheiden.
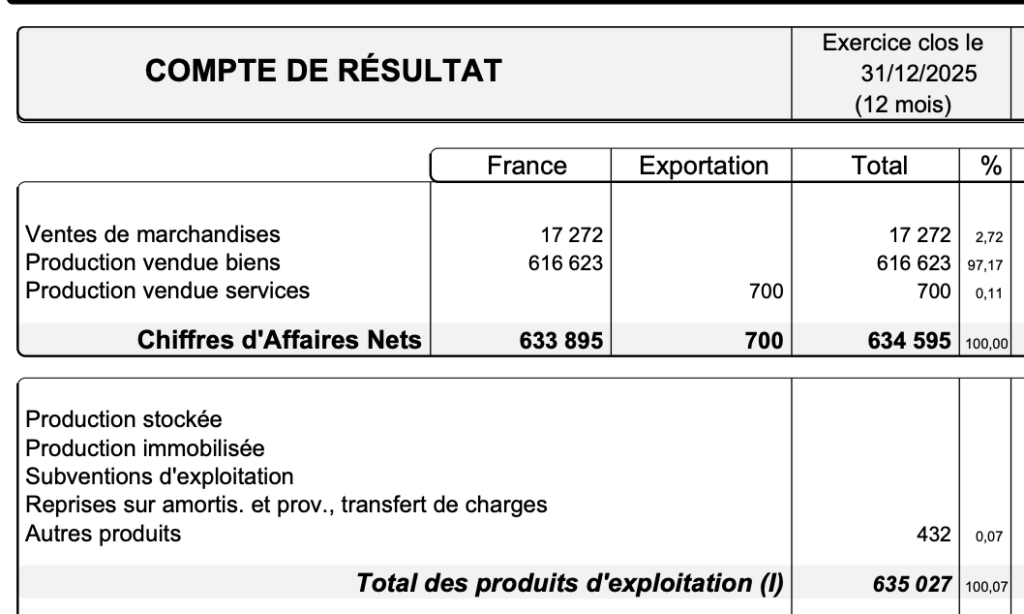
Wie Sie dem obigen Bild entnehmen können, präsentieren wir:
- auf der einen Seite zuerst die Einnahmen und bei der es sich möglicherweise um die Frucht handelt:
- einer Handelstätigkeit (Warenverkauf)
- einer Tätigkeit, die die Verarbeitung von Rohstoffen umfasst (Produktion und Verkauf von Waren)
- einer Dienstleistungstätigkeit (Produktion und Verkauf von Dienstleistungen).
- Auf der anderen Seite zeigen wir die Produktion, die gelagert und möglicherweise gebunden ist.
Dazu addieren wir sonstige betriebliche Erträge, Betriebszuschüsse, Abschreibungsauflösungen und Rückstellungen sowie Aufwandsübertragungen, um zum Betriebsergebnis zu gelangen – Konzepte, die wir im Kapitel über die Gewinn- und Verlustrechnung.
Produktion (Verkauf, Lagerung, Anlagevermögen)
Die beiden Anfangsbestände in der offiziellen Tabelle stellen den Bruttogewinn (Handel) und die Periodenproduktion (Fertigung und Dienstleistungen) dar. Hinweis: Die Periodenproduktion entspricht nicht dem Umsatz. Wie bereits erwähnt, werden nur die Verkaufserlöse aus dem Umsatz ermittelt.
Die Durchführung dieser Übung umfasst 3 Positionen:
- Dort Produktion verkauft, bewertet zum Verkaufspreis (ein Posten, der, wie Sie soeben gesehen haben, aus dem Umsatz entnommen wird); ;
- Dort gelagerte Produktion, die daher noch nicht verkauft wurden und die zum Selbstkostenpreis (den Kosten für die Herstellung dieser Waren oder Dienstleistungen) und nicht zum Verkaufspreis bewertet werden und die mit dem Umlaufvermögen in der Bilanz verknüpft werden können; ;
- Dort feste Produktion, Dies repräsentiert die Eigenproduktion des Unternehmens (beispielsweise ein Restaurant, das ein eigenes Bestandsverwaltungssystem mit KI entwickelt hat und dieses über mehrere Jahre abschreibt). Die aktivierte Produktion wird ebenfalls zu ihren Anschaffungskosten bewertet.
Formel zur Durchführung der Übung
Die Produktion wird wie folgt berechnet:
Produktion = Verkaufte Produktion + Lagerproduktion + Kapitalisierte Produktion
Produktion verkauft
Die Umsatzerlöse sind im französischen Rechnungslegungsplan (PCG) unter Konto 70 (ohne 707) erfasst: Sie stellen die im laufenden Jahr produzierten und verkauften Waren oder Dienstleistungen zum Verkaufspreis dar und werden aus dem Umsatz ermittelt.
Die Positionen 707 des französischen Hauptkontenplans (PCG) (Warenverkauf) bleiben in der Bruttomarge enthalten und beziehen sich auf den An- und Weiterverkauf von Waren. Es handelt sich dabei um Waren, die unverändert gekauft und weiterverkauft werden und nicht um Rohstoffe für die Herstellung von Halbfertigprodukten oder Fertigprodukten.
Lagerproduktion
Die eingelagerte Produktion (Konto 71 der PCG) stellt die Veränderung der Bestände an Fertigerzeugnissen und unfertigen Erzeugnissen dar. Die Formel hierfür lautet:
Lagerbestand = Endbestand – Anfangsbestand
Die gelagerte Produktion wird zu Kosten bewertet. Sie kann negativ sein. Zur Erinnerung: Wir berechnen die Differenz zwischen dem Endbestand an Fertigwaren bzw. unfertigen Erzeugnissen und dem Anfangsbestand (in dieser Reihenfolge, anders als bei der Berechnung von Bestandsveränderungen bei Rohstoffen), um abzuschätzen, ob wir durch die Produktion von Gütern Wert geschaffen haben, selbst wenn diese Güter noch nicht verkauft wurden.
Wenn die gespeicherte Produktion also positiv ist, bedeutet dies, dass der Endbestand größer ist als der Anfangsbestand: Wir haben also Vermögen gespeichert und produziert, das in der Gewinn- und Verlustrechnung und in der sogenannten Produktionsbilanz bewertet wird.
Produktion von Anlagevermögen
Die fixe Produktion (72) ist das, was das Unternehmen für sich selbst gebaut und als Vermögenswert zum Selbstkostenpreis erfasst hat.
Was die Auslegung betrifft, so müssen beispielsweise bei einem starken Produktionsanstieg im Geschäftsjahr, der nicht mit einem Anstieg des Gesamtumsatzes im Vergleich zum Vorjahr korreliert, Fragen nach einer möglichen Überproduktion oder einem Anstieg der Kosten des Umlaufvermögens aufgeworfen werden (was uns an die Problematik von … erinnert). Betriebskapitalbedarf), oder bei einer großen Investition im Zusammenhang mit einem Anlagevermögen.
Das ist ganz einfach zu verstehen. Ab dem Moment, in dem:
Umsatz = Warenabsatz + verkaufte Produktion (von Waren und/oder Dienstleistungen)
Wenn die Gesamtproduktion im Laufe des Jahres steigt, während der Umsatz stabil bleibt, unter der Annahme, dass:
Produktion = Verkaufte Produktion + Aktivierte Produktion + Lagerproduktion
Bei gleichem Warenabsatz (Kauf/Wiederverkauf) kann dies bedeuten, dass die Produktion im Fixum und/oder die Lagerbestände gestiegen sind, nicht aber die verkaufte Produktion.
Ein plötzlich hoher Kapitalisierungsgrad kann somit ein Mittel sein, um die Produktion eines Unternehmens künstlich zu steigern (und damit dessen Gesamterlöse in der Gewinn- und Verlustrechnung zu erhöhen), um das Endergebnis künstlich zu verbessern.
Eine plötzliche Erhöhung der Lagerbestände kann in einem optimistischen Szenario als Vorwegnahme einer steigenden Aktivität gesehen werden, in einem pessimistischen Szenario hingegen als Pilotfehler interpretiert werden, etwa durch eine übermäßig optimistische Prognose zukünftiger Umsätze oder einen Rückgang des Auftragsbestands.
Bruttomarge und Handelsmarge
Als Nächstes betrachten wir die Konzepte der Bruttomarge und der Handelsmarge. Diese haben wir bereits im vorherigen Kapitel über Wertschöpfung besprochen. Die Bruttomarge betrifft Unternehmen, die Rohstoffe verarbeiten (Industrieunternehmen, Restaurants usw.), während die Handelsmarge den An- und Weiterverkauf von Rohstoffen (Handelsunternehmen) betrifft.
Zur Erinnerung: Semantisch gesehen bezieht sich «Ware» auf das, was gekauft und weiterverkauft wird, wie es ist (zum Beispiel eine E-Commerce-Website für den Kauf und Weiterverkauf von Turnschuhen), während sich «Rohstoffe und andere Vorräte» auf das beziehen, was zur Weiterverarbeitung bestimmt ist (zum Beispiel Weizenmehl zu Brot).
Die Gewinnspanne
Beginnen wir mit der Gewinnspanne, die wie folgt berechnet wird:
Bruttogewinnmarge = Umsatzerlöse − Kosten der verkauften Waren
Mit: Kosten der verkauften Waren = Warenkäufe + (Anfangsbestand an Waren − Endbestand an Waren)
Durch diese Berechnung wollen wir eine übermäßige Belastung der Übung vermeiden. dass die Kosten der tatsächlich verkauften Waren. Waren, die am Ende der Rechnungsperiode noch im Lager sind, haben noch keine Umsätze generiert: Ihre Kosten verbleiben in der Bilanz, nicht in der Gewinn- und Verlustrechnung. Deshalb addieren wir die Kosten der eingekauften Waren zur Differenz zwischen Anfangs- und Endbestand: Ist der Endbestand höher als der Anfangsbestand, ergibt sich ein negativer Wert, der von den Kosten der eingekauften Waren abgezogen wird, da diese Waren noch nicht verkauft wurden.
Falls Sie Schwierigkeiten haben zu verstehen, warum wir in diesem Beispiel die Bestandsveränderung abziehen müssen, können Sie sich die Logik folgendermaßen vorstellen: Ist der Endbestand höher als der Anfangsbestand, bedeutet dies, dass das Unternehmen Waren gekauft und im Laufe des Jahres eingelagert, aber noch nicht verkauft hat. Daher ist es sinnvoll, die Differenz zwischen End- und Anfangsbestand zu berechnen. Ist der Endbestand also höher als der Anfangsbestand (d. h., befinden sich am Jahresende mehr Waren im Lager als zu Jahresbeginn), ist dieser Wert negativ und wird daher von den Kosten der verkauften Waren abgezogen, da wir die Kosten der verkauften Waren und nicht die der eingelagerten Waren ermitteln möchten.
Aus der Bruttomarge können wir die Bruttogewinnmarge berechnen (Bruttomarge / Umsatz).
Bruttogewinn
Die Bruttomarge hingegen gilt für Unternehmen, die Rohstoffe verarbeiten (Industrie, Gastronomie, Handwerk usw.). Sie wird wie folgt berechnet:
Bruttogewinn = Produktion der Periode − Verbrauch von Rohstoffen und sonstigen Vorräten
Mit: Produktion des Jahres = Umsatz + Lagerbestand + Aktivierte Produktion
Und: Verbrauch von Rohstoffen und sonstigen Vorprodukten = Zukäufe von Rohstoffen und sonstigen Vorprodukten + (Anfangsbestand an Rohstoffen und sonstigen Vorprodukten − Endbestand an Rohstoffen und sonstigen Vorprodukten)
Anders als bei der Gewinnspanne geht es hier um die Produktion und nicht nur Umsatz, um einerseits den noch nicht durch Verkäufe monetarisierten Reichtum (Lagerproduktion) und andererseits die im Auftrag des Unternehmens selbst geleisteten produktiven Anstrengungen (fixe Produktion) zu integrieren.
In beiden Fällen ist die Logik dieselbe: Vom Ertrag wird nur abgezogen, was physisch verbraucht oder verkauft wurde, bevor die Betriebskosten (Personal, Miete, Abschreibungen usw.) berücksichtigt werden. Dies unterscheidet die Bruttomarge von der Wertschöpfung, die auch andere externe Kosten umfasst.
Hinweis: In der funktionsorientierten Darstellung (IFRS-Standards) erscheint in der Gewinn- und Verlustrechnung eine Position namens «Bruttomarge», die jedoch ein umfassenderes Konzept beschreibt: Die Umsatzkosten gemäß IFRS beinhalten neben den verbrauchten Rohstoffen auch Produktionspersonal und Abschreibungen. Die Verwendung desselben Begriffs für unterschiedliche Anwendungsbereiche kann beim Vergleich verschiedener Rechnungslegungsmodelle zu Verwirrung führen.
Bruttogewinn = Produktionskosten – Rohstoff- und sonstige Beschaffungskosten
Achten Sie darauf, den Rohstoffverbrauch in der Bruttomarge nicht mit dem Vorleistungsverbrauch in der Wertschöpfung zu verwechseln. Der Begriff «Vorleistungsverbrauch» kann irreführend sein, da seine Bedeutung je nach Kontext variiert.
Bei der Berechnung der Bruttomarge beschränkt sich der Vorleistungsverbrauch auf die verbrauchten Rohstoffe und Hilfsstoffe – also nur auf das, was physisch in den Produktionsprozess einfloss. Deshalb habe ich in der Formel den Begriff «Rohstoffverbrauch» angegeben.
Bei der Berechnung der Wertschöpfung, einer Managementbilanz, die wir später genauer betrachten werden, hat der Begriff „Vorleistungsverbrauch“ eine umfassendere Bedeutung: Er beinhaltet sowohl verbrauchte Rohstoffe als auch alle anderen externen Kosten (Miete, Energie, Gebühren, Fremdvergabe, Werbung usw.), also alles, was das Unternehmen für seinen Betrieb von Dritten bezogen hat, seien es Waren oder Dienstleistungen. Wir werden dies im Zusammenhang mit der Wertschöpfung, einer weiteren Managementbilanz, genauer untersuchen.
Die Hierarchie ist daher wie folgt:
Bruttogewinn = Produktion − Verbrauch von Materialien und sonstigen Vorräten
Wertschöpfung = Produktion − Materialverbrauch − sonstige externe Kosten
Anders ausgedrückt: Die Wertschöpfung beginnt mit der Bruttomarge, abzüglich aller ausgelagerten Leistungen. Sie misst somit den tatsächlich vom Unternehmen selbst geschaffenen Wert, unabhängig von seinen Dienstleistern.
Wenn wir mit der Gewinn- und Verlustrechnung beginnen (die Tabelle am Anfang dieses Kurses), sehen wir, dass wir zur Ermittlung der Bruttomarge und der Handelsmarge Betriebskostenzuschüsse und sonstige betriebliche Erträge «bereinigen» müssen. Das heißt, wir beziehen sie nicht in die Berechnung der Bruttomarge ein und berücksichtigen stattdessen die Einkäufe von verkauften Waren und verbrauchten Rohstoffen wieder. Eine Animation zur Veranschaulichung dieses Vorgangs finden Sie weiter unten.
Aus interpretativer Sicht kann eine Bruttomarge, die langsamer wächst als der Umsatz, auf steigende Rohstoffkosten oder sinkende Produktivität hinweisen – sie ist ein Warnsignal für die Kontrolle der vorgelagerten Kosten, unabhängig von der Betrachtung struktureller Kosten.
Um auf die Bruttomarge und die Handelsmarge zurückzukommen: Im Rahmen der Finanzanalyse können wir die Entwicklung dieser Marge mit der des Umsatzes und gegebenenfalls mit der Entwicklung der Gesamtproduktion vergleichen (insbesondere wenn es keine Umwälzungen auf der Ebene der fixen Produktion gegeben hat).
Bezüglich der Bestandsschwankungen
Veränderung der Rohstoff- und sonstigen Vorräte
Ein kleiner Exkurs zur Bestandsveränderung, deren Formel Anfangsbestand MP − Endbestand MP lautet.
Die grundlegende ökonomische Formel lautet:
Verbrauch = Einkäufe + (Anfangsbestand − Endbestand)
Allerdings verfügen wir in der Praxis manchmal nicht über den Anfangsbestand und den Endbestand, sondern nur über eine Gewinn- und Verlustrechnung und eine Zeile «Bestandsveränderung», die entweder unter den Aufwendungen oder unter den Erträgen aufgeführt ist.
Die einfache Regel lautet:
- Wenn sich die Ausgaben verändern, erhöht sich der Konsum. Daher gilt: Konsum = Käufe + Veränderung; ;
- Wenn sich das Angebot an Produkten ändert, sinkt der Konsum. Daher gilt: Konsum = Käufe − Änderung.
| Situation | Wirtschaftliche Realität | Übersetzung im Rechnungswesen |
|---|---|---|
| Ausverkauf | Endbestand < Anfangsbestand | Lastschwankungen |
| Lagerung | Endbestand > Anfangsbestand | Produktvariante |
Also :
- Eine Gebühr entspricht zusätzlichen Kosten.
- Ein Produkt entspricht reduzierten Kosten.
Veränderung des Warenbestands (Einkauf/Wiederverkauf)
Hinsichtlich der Bestandsveränderung (Handelsaktivität) ist die Logik genau dieselbe. Es ändert sich lediglich die Terminologie (der Verbrauch entspricht den Kosten für den Einkauf der verkauften Waren), aber die ökonomische Argumentation ist absolut identisch.
- Waren → Verkaufslogik
- Rohstoffe → Produktionslogik
Aber in beiden Fällen:
- Bestandsabweichungen werden zur Korrektur von Einkäufen verwendet.
- Die Regel für Addition/Subtraktion ist dieselbe
Daher kann für beide Fälle eine einzige gedankliche Regel verwendet werden (auf der einen Seite Waren, die gekauft und dann weiterverkauft werden, auf der anderen Seite Rohstoffe und Vorprodukte, die zu Fertigprodukten verarbeitet werden):
- Der Lagerbestand sinkt → wir verbrauchen/verkaufen → wir fügen hinzu
- Der Lagerbestand steigt → wir speichern → wir subtrahieren
Der einzige Unterschied besteht in der Bezeichnung der Bilanz, da sich Waren auf die Handelsmarge und Produktion auf die Bruttoproduktionsmarge beziehen.
Mehrwert
Normalerweise, Der Mehrwert sollte Ihnen keine Geheimnisse mehr bereiten, da wir ihn in der vorherigen Lektion behandelt haben.. Es spiegelt den durch die Geschäftstätigkeit des Unternehmens geschaffenen Reichtum wider, und die Summe der Wertschöpfung aller Unternehmen bildet das Bruttoinlandsprodukt.
Der Mehrwert berechnet sich wie folgt:
VA = Bruttogewinn – Sonstige externe Kosten
oder alternativ: VA = Bruttogewinn – Sonstige externe Aufwendungen
Zur Erinnerung:
Bruttogewinnmarge = Gesamtproduktion – Verbrauch von Rohstoffen und sonstigen Vorprodukten
Unter der Annahme, dass der Verbrauch von Rohstoffen und sonstigen Vorräten gleich dem Einkauf von Rohstoffen und sonstigen Vorräten + (Anfangsbestand an Rohstoffen und sonstigen Vorräten − Endbestand an Rohstoffen und sonstigen Vorräten) ist
Und : Bruttogewinnmarge = Umsatzerlöse – Kosten der verkauften Waren
Unter der Annahme, dass die Kosten der verkauften Waren = Warenkäufe + (Anfangsbestand an Waren – Endbestand an Waren)
Sonstige externe Gebühren
Bei der Berechnung des Mehrwerts sonstige externe Gebühren Sie beziehen sich auf alle Ausgaben, die nicht direkt mit dem Kauf von Rohstoffen und anderen Betriebsmitteln sowie dem Kauf von Waren zusammenhängen und die außerhalb des Unternehmens liegen.
Wir finden daher insgesamt Miete, Energie, Wasser, Instandhaltung und Wartung, Kleingeräte, Verbrauchsmaterialien, Versicherungen, Werbekosten, Druckkosten, in Auftrag gegebene Marktstudien, Subunternehmer, Freiberufler, Zeitarbeiter, Gebühren (Anwälte, Steuerberater usw.), Software, Transport, Reisekosten, Portokosten, Telekommunikationskosten, Bankgebühren (im Zusammenhang mit KMU, nicht mit Krediten), sonstige Ausgaben usw.
Die Wertschöpfung eines Unternehmens ist primär ein Indikator, der mit dem der Branche, der das Unternehmen angehört, verglichen werden soll. Im Gegensatz zur Brutto- oder Handelsmarge oder dem Indikator, den wir später besprechen werden und der für die Unternehmensführung zentral ist, wird er in der Unternehmensfinanzierung nicht häufig für die Finanzanalyse des Unternehmens selbst verwendet.
Brutto-Betriebsüberschuss
EBITDA ist wohl die am häufigsten verwendete Kennzahl in der Finanzanalyse. Sie misst den durch die operative Tätigkeit generierten Gewinn, bevor eine Finanzierungsentscheidung getroffen wird. (Darlehen oder Eigenkapital) und vor jeder Abschreibungswahl.
Es handelt sich daher um einen «reinen» Leistungsindikator, der unabhängig von den Rechnungslegungs- und Finanzentscheidungen des Unternehmens ist.
EBITDA = Wertschöpfung + Betriebskostenzuschüsse − Personalkosten − Steuern
Zu den Personalkosten gehören Bruttogehälter und Arbeitgeberbeiträge zur Sozialversicherung.
Steuern und Abgaben beziehen sich hier auf Betriebssteuern oder bestimmte lokale Steuern (Grundsteuer, CFE, Ausbildungssteuer usw.) – nicht zu verwechseln mit der Körperschaftsteuer, die wesentlich niedriger ausfällt.
EBE wird oft mit dem angelsächsischen EBITDA (Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisation) verglichen, obwohl die beiden in ihrer Konstruktion nicht streng identisch sind.
Unterschied zwischen EBE und EBITDA
Der Unterschied zwischen EBE und EBITDA liegt in zwei Punkten:
- Betriebssubventionen: Das EBITDA umfasst Betriebssubventionen, die das Unternehmen erhält (öffentliche Beihilfen im Zusammenhang mit der laufenden Geschäftstätigkeit), welche je nach den angewandten Rechnungslegungsstandards nicht systematisch im EBITDA ausgewiesen werden.
- Sonstige betriebliche Erträge und Aufwendungen: Das EBITDA gemäß den französischen Rechnungslegungsgrundsätzen (PCG) endet vor den «sonstigen betrieblichen Erträgen und Aufwendungen» (die auf Ebene des Betriebsergebnisses berücksichtigt werden, worauf wir später noch eingehen werden). Das EBITDA hingegen wird vom Jahresüberschuss rückwärts berechnet – es umfasst Zinsen, Steuern, Abschreibungen und Rückstellungen, was zur Einbeziehung bestimmter Posten führen kann, die nach den PCG anders klassifiziert würden.
Für ein typisches französisches Unternehmen ohne nennenswerte Subventionen oder besondere Faktoren sind EBITDA und EBE in der Praxis sehr ähnlich und werden in Finanzdiskussionen oft synonym verwendet. Die Unterscheidung wird erst bei Multikriterienanalysen oder detaillierten internationalen Vergleichen relevant.
EBITDA (in Frankreich) und EBITDA (international) sind die Benchmark-Indikatoren für den Vergleich der operativen Rentabilität zwischen Unternehmen, da sie die Auswirkungen von Abschreibungen und Finanzierungspolitiken neutralisieren, die von Unternehmen zu Unternehmen unterschiedlich sind.
Ein negatives EBITDA (oder EBE) ist ein ernstes Warnsignal: Es bedeutet, dass das laufende Geschäft nicht genügend Gewinn erwirtschaftet, um auch nur Löhne und Steuern zu decken, bevor Schulden zurückgezahlt oder Investitionen abgeschrieben werden.
Betriebsergebnis
Du kennst ihn bereits über die Lektion, die wir über die Gewinn- und Verlustrechnung gemacht haben. In der Logik von GIS wird dies ausgehend vom EBITDA durch die Integration der Investitionsentscheidungen des Unternehmens erreicht:
REX = EBITDA − Abschreibungen (DAP) + Abschreibungsauflösungen (RAP) ± Sonstige betriebliche Erträge und Aufwendungen
Die Abschreibungen spiegeln die fortschreitende Wertminderung des Anlagevermögens wider – sie werden erst in dieser Phase in die Berechnung einbezogen. Genau deshalb ist das EBITDA ausgenommen: Zwei identische Unternehmen mit unterschiedlichen Investitionsstrategien (eines least seine Maschinen, das andere kauft und schreibt sie ab) weisen zwar unterschiedliche Betriebsergebnisse, aber ein vergleichbares EBITDA auf.
Sonstige betriebliche Erträge und Aufwendungen umfassen alle Posten, die mit dem laufenden Geschäftsbetrieb des Unternehmens zusammenhängen und keiner der bereits besprochenen Kategorien zugeordnet werden können. Sie stellen gewissermaßen die «sonstigen» Posten im operativen Budget dar.
Beispiele für Produkte sind: vereinnahmte Patent- oder Lizenzgebühren, Mieteinnahmen aus firmeneigenen Immobilien, Kostenerstattungen durch Dritte oder Versicherungsentschädigungen im Zusammenhang mit dem Geschäftsbetrieb.
Auf der Ausgabenseite können Lizenzgebühren gezahlt, Kundenforderungen als Verluste abgeschrieben oder Vertragsstrafen im Zusammenhang mit der laufenden Geschäftstätigkeit anfallen.
Die Unterscheidung zwischen einem betrieblichen und einem außerordentlichen Posten (auf den wir später eingehen werden und der außergewöhnliche Ereignisse betrifft) ist mitunter subtil, beruht aber auf einem einfachen Kriterium: Steht das Ereignis im Zusammenhang mit der normalen und wiederkehrenden Geschäftstätigkeit des Unternehmens, wird es als betrieblicher Posten eingestuft; ist es einmalig und steht es in keinem Zusammenhang mit der regulären Geschäftstätigkeit, wird es als außerordentlicher Posten eingestuft. Beispielsweise würde eine Vertragsstrafe für verspätete Lieferung in einem Unternehmen, das regelmäßig an Kunden liefert, als betrieblicher Posten eingestuft, während eine Steuerstrafe als außerordentlicher Posten gelten würde.
Diese Faktoren spielen beim Übergang von EBITDA zu EBIT eine Rolle, was erklärt, warum zwei Unternehmen mit identischem EBITDA ein unterschiedliches EBIT ausweisen können, wenn eines von ihnen Lizenzgebühren auf Patente erhält oder Verluste aus Forderungen erleidet.
Aktueller Gewinn vor Steuern (CPBT)
Das wiederkehrende operative Ergebnis (RCAI) umfasst die finanzielle Dimension des Unternehmens – im Wesentlichen die Kosten seiner Schulden (Kreditzinsen) und die Erträge aus seinen Kapitalanlagen. Es wird als «laufendes» Ergebnis bezeichnet, da es außerordentliche Posten ausschließt: Es spiegelt die normale und wiederkehrende Geschäftsentwicklung des Unternehmens über ein Geschäftsjahr hinweg wider.
RCAI = REX + Finanzerträge − Finanzaufwendungen
Dies ist ein sehr nützlicher Indikator, um die Auswirkungen der Finanzstruktur zu isolieren: Durch den Vergleich von Betriebsergebnis (EBIT) und Netto-Betriebsergebnis (NOI) lässt sich die Belastung der Rentabilität durch Schulden messen. Ein deutlich niedrigeres NOI als das EBIT deutet auf ein hoch verschuldetes Unternehmen hin.
Das außergewöhnliche Ergebnis
Außerordentliche Ergebnisse umfassen alle Ereignisse, die nicht zum gewöhnlichen Geschäftsbetrieb gehören: Veräußerungen von Anlagevermögen, Strafen, Bußgelder, erhaltene oder gezahlte Entschädigungen…
Außergewöhnliches Ergebnis = Außergewöhnliche Einnahmen − Außergewöhnliche Ausgaben
Wie wir im Kapitel über die Gewinn- und Verlustrechnung nach Funktionen gesehen haben, existiert dieses Konzept im IFRS nicht – die entsprechenden Posten sind entweder im Betriebsergebnis integriert oder werden im Anhang ausgewiesen.
Nettoergebnis
Nettoergebnis = EBITDA + außerordentliche Erträge − Gewinnbeteiligung der Mitarbeiter − Körperschaftsteuer
Dies ist der Endsaldo, der in der Bilanz ausgewiesen wird und an die Aktionäre ausgeschüttet (Dividende) oder zur Stärkung des Eigenkapitals einbehalten werden kann. Er ist für den Vergleich von Unternehmen oft weniger aussagekräftig als EBITDA oder Betriebsgewinn, da er einmalige Posten enthält und stark von steuerlichen Entscheidungen abhängt.
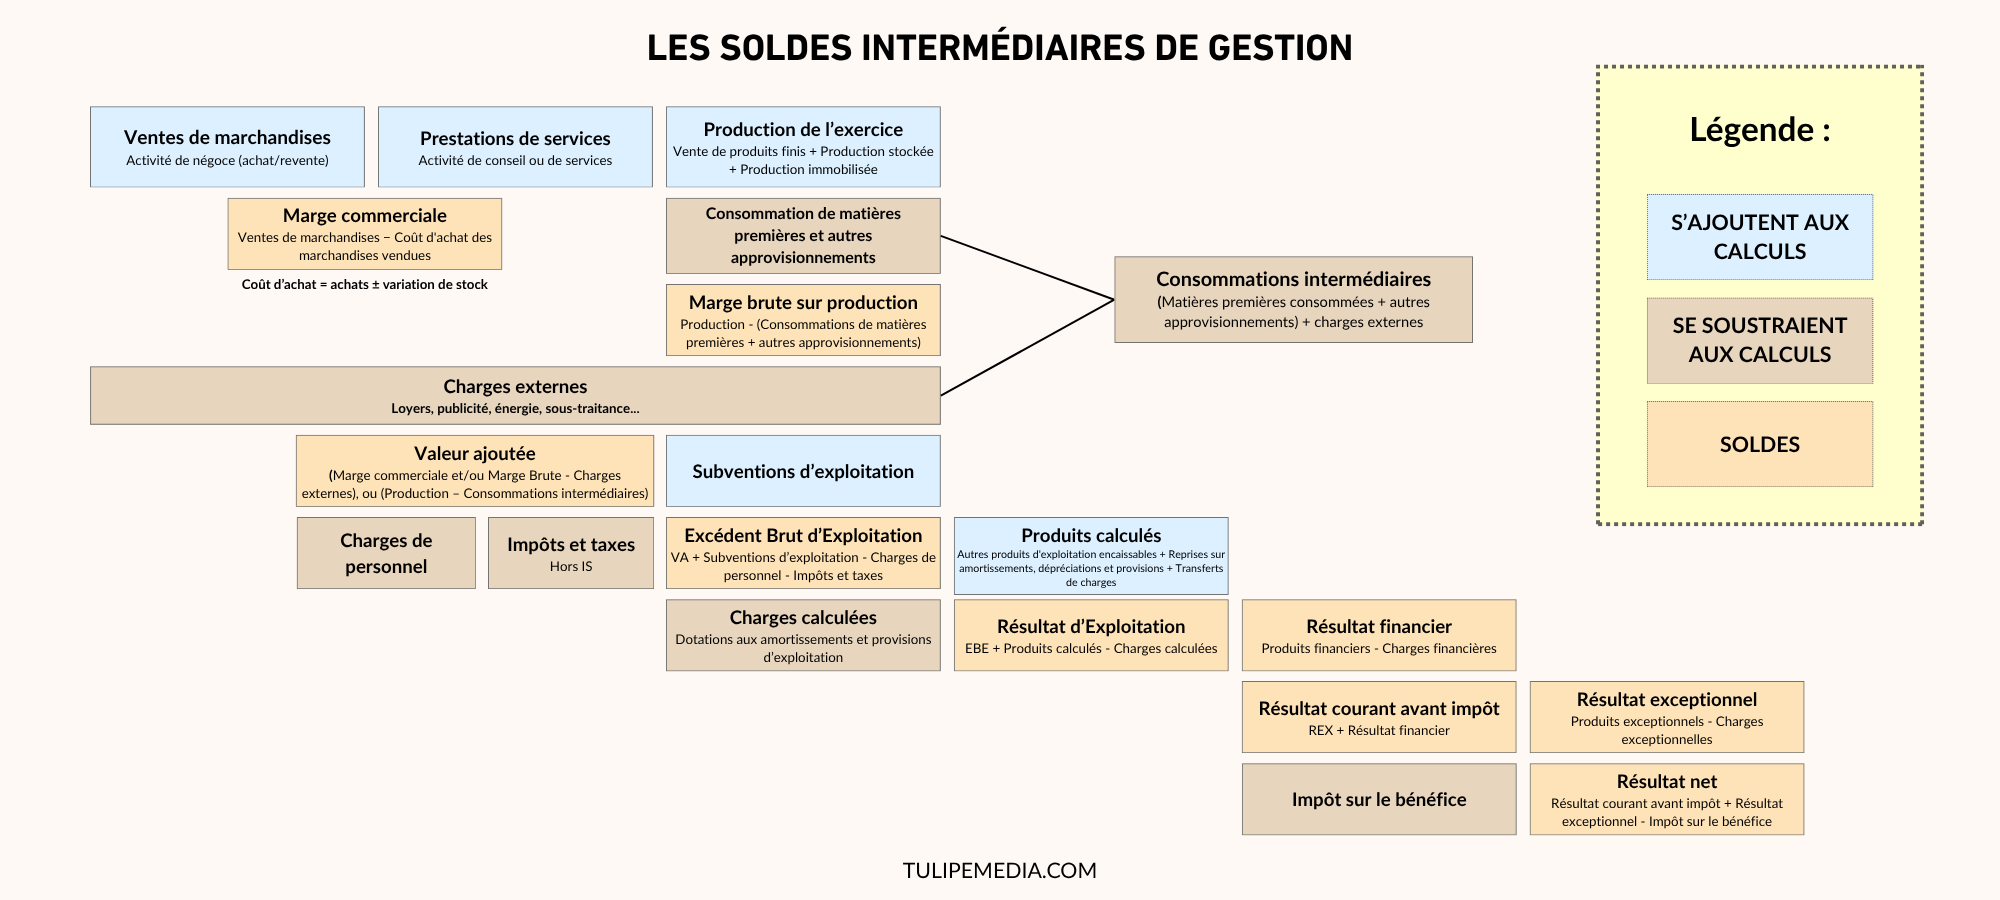
Übersichtsdiagramm der Zwischenbilanzen
Hier ist ein übersichtliches und einfaches Diagramm von GIS, das Ihnen hilft, es leicht zu verstehen und sich zu merken (Sie können darauf klicken, um es zu vergrößern):
GIS-Zusammenfassungsvideo
Hier ist eine Animation, die zeigt, wie man von einer Gewinn- und Verlustrechnung vom Typ «PCG» (von Natur aus) zu Zwischenbilanzen gelangt, um die Begründung und den Prozess jeder Bilanz vollständig zu verstehen:
Wichtigste Erkenntnisse aus der GIS-Kaskade
Jedes GIS beantwortet eine spezifische Frage:
| SIG | Eine Frage, auf die er antwortet |
|---|---|
| Brutto-/Handelsmarge | Ist meine Haupttätigkeit hinsichtlich der direkten Kosten rentabel? |
| Mehrwert | Welchen Wert schafft mein Unternehmen tatsächlich? |
| EBITDA | Erwirtschaftet mein landwirtschaftlicher Betrieb unabhängig von meinen finanziellen Entscheidungen Einnahmen? |
| REX | Ist meine Anlagepolitik nachhaltig? |
| RCAI | Belasten meine Schulden meine Rentabilität zu stark? |
| Außergewöhnliches Ergebnis | Gibt es bestimmte Ereignisse, die den Lesevorgang stören? |
| Nettoergebnis | Was muss noch verteilt oder in Reserve gehalten werden? |
Fallstudie: Ermittlung von Leistungskennzahlen (KPIs) aus einer Gewinn- und Verlustrechnung
Stellungnahme
ALPHA SARL stellt Ihnen ihre vereinfachte Gewinn- und Verlustrechnung für das Geschäftsjahr N zur Verfügung (Beträge in Tausend Euro):
| Gebühren | Menge | Produkte | Menge |
|---|---|---|---|
| Betriebskosten | Betriebsergebnis | ||
| Warenkäufe | 130 | Warenverkäufe | 200 |
| Einkauf von Rohstoffen | 80 | Produktion verkauft | 300 |
| Sonstige Einkäufe und externe Gebühren | 30 | Lagerproduktion | 20 |
| Veränderung der Lagerbestände (Waren und Rohstoffe) | Im Kaufpreis enthalten | Auflösung von Abschreibungen und Rückstellungen | 15 |
| Personalkosten | 120 | ||
| Steuern und Abgaben (ausgenommen Körperschaftsteuer) | 20 | ||
| Abschreibungen und Rückstellungen (Betriebskosten) | 75 | ||
| Finanzielle Kosten | Finanzprodukte | ||
| Finanzielle Kosten | 35 | Finanzprodukte | 25 |
| Außerordentliche Belastungen | Außergewöhnliche Produkte | ||
| Außerordentliche Belastungen | 25 | Außergewöhnliche Produkte | 40 |
| Gewinnsteuer | 25% | ||
| Gesamt | 540 | Gesamt | 600 |
Berechnen Sie anhand dieser Gewinn- und Verlustrechnung die folgenden Salden nacheinander. Geben Sie für jede Saldo die Formel und das Ergebnis (in Tausend Euro) an und erläutern Sie kurz (1 Satz) die Bedeutung der jeweiligen Saldo.
- Handelsspanne (Marge beim Kauf/Wiederverkauf von Waren)
- Bruttoproduktionsmarge (Marge aus der Produktionstätigkeit)
- Mehrwert
- Brutto-Betriebsüberschuss (GOS)
- Betriebsergebnis (EBIT)
- Aktueller Gewinn vor Steuern (CPBT)
- Außergewöhnliches Ergebnis
- Ergebnis vor Steuern
- Nettoergebnis
Korrigiert
Bruttogewinnmarge = Umsatzerlöse – [Wareneinkäufe + (Anfangsbestand – Endbestand)] = 200 – 130 = 70
Bruttogewinn = Produktion – (Einkauf von Rohstoffen und anderen produktionsbezogenen Materialien + (Anfangsbestand an Rohstoffen – Endbestand an Rohstoffen)) = 320 – 80 = 240
Wertschöpfung = Bruttoproduktionsmarge + Handelsmarge – Sonstige externe Kosten = 240 + 70 – 30 = 280
EBITDA = Wertschöpfung – Personalkosten – Steuern (ohne Körperschaftsteuer) = 280 – 120 – 20 = 140
REX = EBITDA – Abschreibungen und Amortisationen + Stornierungen = 140 – 75 + 15 = 80
Finanzergebnis = -10
RCAI = REX + Finanzergebnis = 80 – 10 = 70
Außergewöhnliches Ergebnis = +15
Gewinn vor Steuern = 70 + 15 = 85
Körperschaftsteuer (berechnet auf Basis des RCAI) = 70 × 25 % = 17,5
Nettoergebnis = 85 – 17,5 = 67,5
Kurze Erklärung:
- Bruttogewinnmarge: Rentabilität der reinen Tätigkeit des An- und Weiterverkaufs von Waren.
- Bruttogewinnmarge: Gewinnspanne aus der Verarbeitung/Produktion von Waren oder Dienstleistungen.
- Mehrwert: Der vom Unternehmen tatsächlich geschaffene Reichtum (nach Abzug des Verbrauchs externer Güter und Dienstleistungen).
- EBITDA: Fähigkeit, vor Finanzierungskosten und Steuern einen operativen Cashflow zu generieren.
- REX: Leistung der laufenden Geschäftstätigkeit.
- RCAI: Wiederkehrende Leistung (Betrieb + Finanzierung).
- Außergewöhnliches Ergebnis: Nicht wiederkehrende und ungewöhnliche Elemente.
- Gewinn vor Steuern: Gesamtgewinn vor Steuern.
- Nettoergebnis: Endgültiger Gewinn nach Steuern (ausschüttungsfähig oder vorzutragen).
Aus rein buchhalterischer Sicht würde die Gewinn- und Verlustrechnung auf Basis des Gewinns vor Steuern berechnet.
Abschluss
Managementinformationssysteme (MIS) sind ein leistungsstarkes Instrument der Finanzanalyse, gerade weil sie nicht einfach nur ein Endergebnis liefern: Sie zerlegen die Entstehung dieses Ergebnisses Schritt für Schritt und ermöglichen es so, zu erkennen, auf welcher Ebene der Geschäftstätigkeit die Stärken und Schwächen des Unternehmens liegen.
Ein enttäuschendes Nettoergebnis kann daher ganz unterschiedliche Ursachen haben, je nachdem, wo die Kaskade versagt: Ein Problem auf Ebene der Bruttomarge deutet auf Lieferkosten oder Produktivitätseffizienz hin, ein Rückgang auf Ebene des EBITDA lässt auf eine zu hohe Lohnsumme schließen, eine große Diskrepanz zwischen EBITDA und REX wirft Fragen zur Investitionspolitik auf, und ein RCAI, der deutlich niedriger als REX ist, signalisiert eine übermäßige Verschuldung.
Ohne GIS würden all diese Situationen zum gleichen negativen Endergebnis führen, ohne dass wir wüssten, wo wir suchen sollen.
Wichtig ist zu beachten, dass GIS vor allem für Vergleiche nützlich sind: Vergleiche im Zeitverlauf (Veränderungen von einer Übung zur anderen), Vergleiche mit Wettbewerbern oder Branchendurchschnitten sowie Vergleiche zwischen verschiedenen Ebenen der Kaskade innerhalb derselben Übung.
Für sich genommen sagt ein EBITDA oder ein EBITDA nicht viel aus – erst ihre Entwicklung und ihre Kontextualisierung verleihen ihnen Bedeutung.
Abschließend sei erwähnt, dass, wie wir in diesem Kapitel gesehen haben, Leistungskennzahlen (KPIs) ein spezifisches Konstrukt des französischen Rechnungslegungsrahmens (PCG) darstellen. Im internationalen Kontext oder für börsennotierte Unternehmen, die IFRS-Standards anwenden, unterscheiden sich die Vergleichskennzahlen – EBITDA, EBIT, Betriebsergebnis –, doch die Logik der kaskadierenden und schrittweisen Zerlegung bleibt unverändert.
GIS zu beherrschen bedeutet auch, sich die Mittel aneignen zu können, um jede Gewinn- und Verlustrechnung zu verstehen und neu zu verarbeiten, unabhängig vom verwendeten Bezugssystem.
👉 Nächstes Kapitel: Fallstudie – Gewinn- und Verlustrechnung nach Art und Funktion (einschließlich Betriebsergebnis und Cashflow)
📖 Zurück zum Inhaltsverzeichnis
Schreibe einen Kommentar