Les Soldes Intermédiaires de Gestion (SIG) sont différents indicateurs qui expliquent le chemin qui amène au résultat d’une entreprise.
Ce contenu fait partie du cours « La gestion d’entreprise pour entrepreneurs : un cours complet pour mieux piloter votre entreprise » à retrouver sur Tulipemedia.com 💰📈
En effet, il y a une infinité de façon d’arriver à un résultat net, qu’il soit positif ou négatif, et les SIG sont les différents jalons qui éclairent l’analyse financier, l’entrepreneur ou le manager, sur la façon dont telle ou telle entreprise est arrivée à un résultat.
Deux entreprises avec deux résultats identiques peuvent avoir des performances totalement opposées, et les SIG sont une des façons de savoir quelle entreprise est en difficulté ou pas par rapport à l’autre.
Le résultat net, qui est le fruit du compte de résultat, n’est donc pas un indicateur fiable s’il est pris de façon isolée par rapport tout le reste. L’analyse des marges d’une entreprise passe par les SIG, que nous avons eu l’occasion d’aborder dans les contenus précédents de ce cours, notamment dans le chapitre consacré à la valeur ajoutée.
Mais nous allons ici aller plus en détail sur ces différents soldes, et en profiter pour avoir une vision globale de ces soldes au sein du compte de résultat.
Vous avez une entreprise et vous souhaitez reprendre le contrôle de votre marge et de votre modèle économique ? Découvrez ma solution Ultimate Business Dashboard qui transforme vos données comptables brutes en indicateurs de performance et en tableau de bord mensuel.
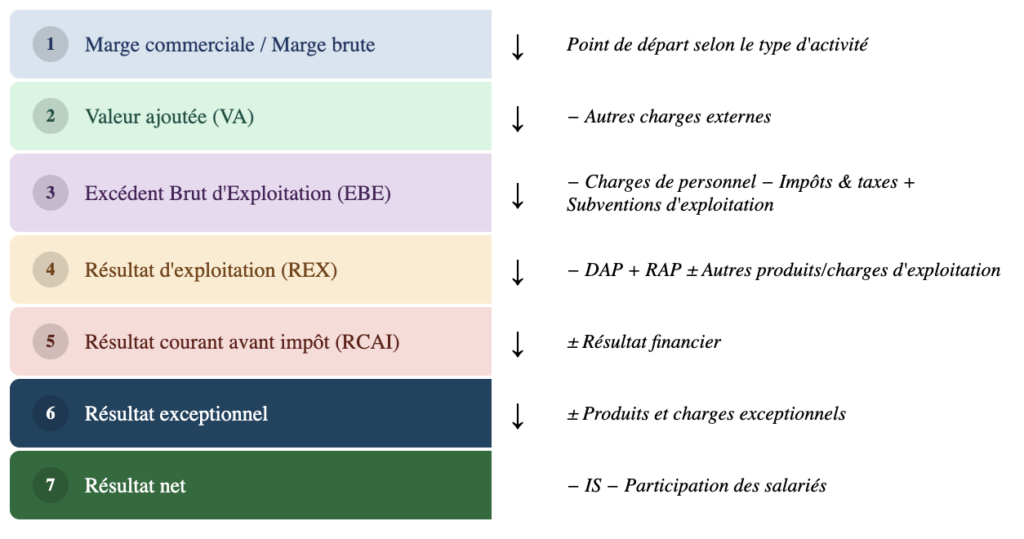
Au même titre que le bilan fonctionnel est un bilan comptable retraité afin d’avoir une vue « financière », les SIG sont également une façon de « retraiter » le compte de résultat afin de le décortiquer sous une forme qui regroupe les charges par nature, et ainsi d’expliquer les différentes étapes qui jalonnent l’exercice d’une entreprise depuis son chiffre d’affaires jusqu’à son résultat net.
Souvenez-vous, dans le cours consacré au compte de résultat, nous avions déjà établi une ébauche des SIG via un compte de résultat « analytique », que nous avions présenté comme suit :
| Cycle | Postes détaillés (PCG) | Formule / Commentaire |
|---|---|---|
| Cycle d’exploitation | Production de l’exercice :
Autres produits d’exploitation :
– Consommations et charges d’exploitation :
|
= Excédent Brut d’Exploitation (EBE) |
| Cycle d’investissement | – Dotations aux amortissements et provisions (exploitation) + Reprises sur amortissements et provisions |
= Résultat d’exploitation (REX) |
| Cycle de financement | + Produits financiers – Charges financières nettes – Dotations aux provisions financières | = Résultat courant avant impôt |
| Opérations non récurrentes | + Produits exceptionnels – Charges exceptionnelles – Dotations aux provisions exceptionnelles | = Résultat exceptionnel |
| Résultat final | – Participation des salariés (si applicable) – Impôt sur les bénéfices | = Résultat net |
Dans ce compte de résultat, il y a certains soldes intermédiaires de gestion comme l’EBE, mais il en manque d’autres, comme la valeur ajoutée ou la marge commerciale, que nous allons traiter ici.
Nous comprenons donc que finalement, tout est question de décomposition du compte de résultat en différents postes, pour arriver in fine au résultat net, et ainsi pouvoir l’expliquer de différentes façons.
Chiffre d’affaires
Avant les SIG, il faut séparer ce que le chiffre d’affaires mélange. Une entreprise peut faire trois métiers, parfois les trois à la fois :
- revendre en l’état (compte 707 du PCG) → typique des entreprises de négoce (achat/revente).
- fabriquer des biens (compte 701 et comptes voisins du PCG) ;
- → entreprises industrielles ou artisanales qui fabriquent/transforment des produits à partir de matières premières ;
- rendre des services (706 du PCG) → cabinets, consultants, services.
Le compte de résultat officiel les additionne sur une seule ligne, « chiffre d’affaires net ». L’analyse les sépare. Le CA n’est pas un SIG. C’est la matière des deux soldes d’ouverture.
CA = Vente de marchandises (achat/revente) + Production vendue de biens (transformation) + Production vendue de services
Ces montants sont agrégés en une seule ligne « Chiffre d’affaires net » dans le compte de résultat officiel, mais il convient, dans le cadre des SIG et de l’analyse financière, ou par exemple dans le cas d’une mission de contrôle de gestion, de les distinguer.
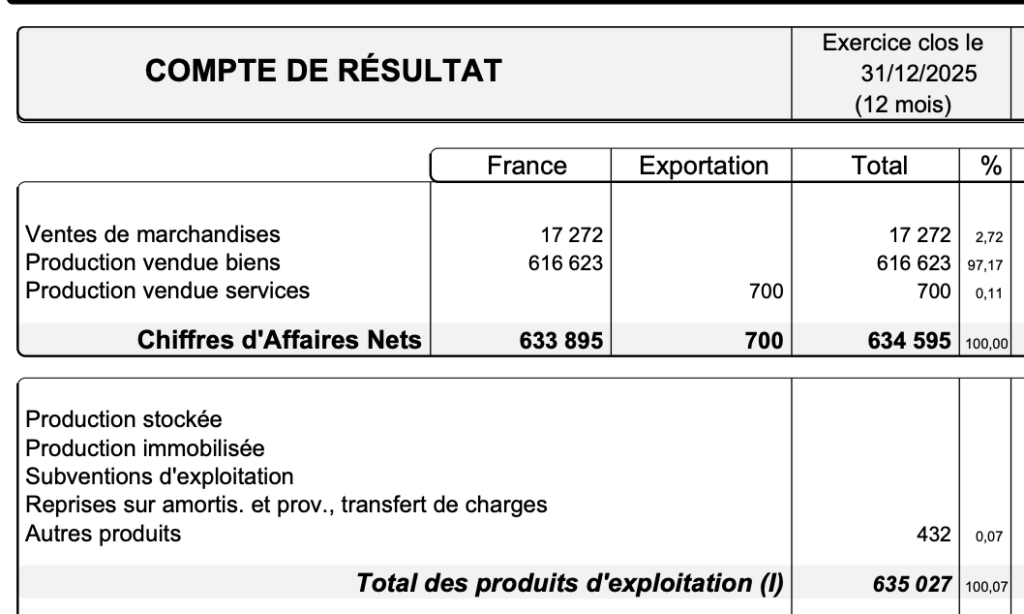
Comme vous pouvez le voir dans l’image ci-dessus, on présente :
- d’un côté le chiffre d’affaires en premier et qui est possiblement le fruit :
- d’une activité de négoce (Vente de marchandises)
- d’une activité de transformation de matières premières (production vendue de biens)
- d’une activité de prestations de services (production vendue de services).
- Et de l’autre côté, on affiche la production stockée et possiblement immobilisée.
Ce à quoi on ajoute les autres produits d’exploitation, les subventions d’exploitation et les reprises sur amortissements et provisions et transferts de charges, afin d’avoir les produits d’exploitation, notions que nous avions vu dans le chapitre sur le Compte de Résultat.
La production (vendue, stockée, immobilisée)
Les deux soldes d’ouverture du tableau officiel sont la marge commerciale (le négoce) et la production de l’exercice (la fabrication et les services produits). Attention : la production de l’exercice n’est pas le chiffre d’affaires. Seule la production vendue en est extraite, comme nous l’avons vu juste avant.
La production de l’exercice regroupe 3 postes :
- la production vendue, évaluée au prix de vente (poste que l’on extrait comme vous venez de le voir du Chiffre d’Affaires) ;
- la production stockée, donc pas encore vendue, et qui est évaluée au coût de revient (ce qu’a coûté le fait de produire ces biens ou services) et pas au prix de vente, et que l’on peut rattacher aux actifs circulants dans le bilan ;
- la production immobilisée, qui représente ce que l’entreprise a produit pour elle-même (par exemple, un restaurant qui aurait codé son propre outil de gestion de stocks à l’aide d’une IA et qui l’amortirait sur plusieurs années). La production immobilisée est là aussi évaluée elle aussi au coût de revient.
Formule de la production de l’exercice
La production se calcule comme ceci :
Production = Production vendue + Production stockée + Production immobilisée
Production vendue
La production vendue, c’est le compte 70 hors 707 du PCG en France : ce qui a été fait cette année et vendu, biens ou services, évalué au prix de vente. On l’extrait du CA.
Les postes 707 du PCG (Ventes de marchandises) restent dans la marge commerciale et concernent l’activité d’achat-revente. Ce sont les marchandises qui sont achetées et revendues en l’état, et pas de la matière première pour fabriquer un en-cours ou un produit fini.
Production stockée
La production stockée (compte 71 du PCG) représente la variation des stocks de produits finis et d’en-cours, dont la formule est :
Production stockée = Stock final – Stock initial
Cette production stockée est évaluée au coût de revient. Elle peut être négative. Pour rappel, nous faisons la différence entre le stock final de produits finis ou d’en-cours et le stock initial (dans cet ordre-là, contrairement à la formule de variation de stocks des matières premières) afin d’estimer si nous avons créé de la richesse en produisant quelque chose, même si ces biens n’ont pas encore été vendus.
Donc si la production stockée est positive, c’est que le stock final est plus important que le stock initial : nous avons donc stocké et produit de la richesse, qui est valorisée dans le compte de résultat, et dans le solde dit de la production.
Production immobilisée
La production immobilisée (72) est ce que l’entreprise a construit pour elle-même et inscrit à l’actif, au coût de revient.
Concernant son interprétation, si par exemple la production de l’exercice connaît un fort accroissement qui n’est pas vraiment corrélé à une augmentation du chiffre d’affaires global d’une année sur l’autre, il faut se poser des questions sur une possible surproduction, ou sur une augmentation du coût de revient de l’actif circulant (ce qui nous rappelle les problématiques de besoin en fonds de roulement), ou sur un gros investissement lié à un actif immobilisé.
C’est assez simple à comprendre. À partir du moment où :
CA = Vente de marchandises + Production vendue (de bien et/ou de services)
Si la production totale de l’exercice augmente alors que le CA reste stable, sachant que :
Production = Production vendue + Production immobilisée + Production stockée
Et à ventes de marchandises égales (achat/revente), cela peut signifier qu’il y a eu une augmentation de la production immobilisée et/ou de la production stockée, mais pas de la production vendue.
Ainsi, une production immobilisée soudainement élevée peut être une manière d’augmenter artificiellement les produits d’exploitations d’une entreprise (donc ses revenus globaux dans le compte de résultat), afin d’améliorer le résultat net final de manière « artificielle ».
Et une production stockée soudainement élevée peut être vue comme une façon d’anticiper un accroissement de l’activité dans un scénario optimiste, ou être interprétée comme une erreur de pilotage dans un scénario pessimiste, avec une prévision trop optimiste des ventes à venir ou alors une chute du carnet de commandes.
Marge brute et marge commerciale
Ensuite, nous avons les notions de marge brute et de marge commerciale. Nous les avions déjà évoquées dans le chapitre précédent relatif à la valeur ajoutée. La marge brute concerne les entreprises qui transforment la matière (entreprise industrielle, restaurant…), et la marge commerciale concerne les activités d’achat-revente (entreprises de négoce).
Pour rappel, au niveau de la sémantique, que les « marchandises » désignent ce qui est acheté et revendu en l’état (par exemple, un site e-commerce d’achat-revente de baskets), tandis que les « matières premières et autres approvisionnements » désignent ce qui est destiné à être transformé (par exemple, de la farine de blé en pain).
La marge commerciale
Commençons par la marge commerciale, qui se calcule comme suit :
Marge commerciale = Ventes de marchandises − Coût d’achat des marchandises vendues
Avec : Coût d’achat des marchandises vendues = Achats de marchandises + (Stock initial de marchandises − Stock final de marchandises)
À travers ce calcul, on cherche à ne faire peser sur l’exercice que le coût des marchandises effectivement vendues. Les marchandises encore en stock à la clôture n’ont pas encore généré de recettes : leur coût reste dans le bilan, pas dans le compte de résultat. C’est pour cela qu’on additionne les achats marchandises avec la différence entre le stock initial et le stock final de marchandises : si le stock final est plus élevé que le stock initial, la valeur devient négative, et elle est soustraite des achats marchandises, car ce stock n’est pas encore vendu.
Si vous avez du mal à comprendre pourquoi nous devons soustraire la variation de stock dans cet exemple, vous pouvez raisonner comme ceci afin de bien comprendre la logique : si le stock de marchandises en fin d’exercice est supérieur au stock de début d’exercice, c’est que l’entreprise a acheté des marchandises qu’elle a stocké au cours de l’exercice, et qu’elle n’a pas encore vendu. Il est donc logique de faire la différence entre le stock final et le stock initial, de façon à ce que si le stock final est supérieur au stock initial (donc si nous avons plus de marchandises stockées en fin d’exercice qu’en début d’exercice), alors cette valeur est négative et elle est donc soustraite du coût d’achat des marchandises vendues, puisqu’on cherche à isoler le coût relatif aux marchandises vendues, et non aux marchandises stockées.
A partir de la marge commerciale, on peut calculer le taux de marge commerciale (Marge commerciale / CA).
La marge brute
La marge brute concerne quant à elle les entreprises qui transforment des matières premières (industrie, restauration, artisanat…). Elle se calcule ainsi :
Marge brute = Production de l’exercice − Consommation de matières premières et autres approvisionnements
Avec : Production de l’exercice = Chiffre d’affaires + Production stockée + Production immobilisée
Et : Consommation de MP et autres approvisionnements = Achats de MP et autres approvisionnements + (Stock initial de MP et autres approvisionnements − Stock final de MP et autres approvisionnements)
Contrairement à la marge commerciale, on raisonne ici sur la production et non sur le seul chiffre d’affaires, afin d’intégrer d’une part la richesse non encore monétisée par les ventes (production stockée), et d’autre part les efforts productifs réalisés pour le compte de l’entreprise elle-même (production immobilisée).
Dans les deux cas, la logique est identique : on déduit uniquement ce qui a été physiquement consommé ou vendu pour générer le chiffre d’affaires, avant toute prise en compte des charges de fonctionnement (personnel, loyers, amortissements…). C’est ce qui distingue la marge brute de la valeur ajoutée, qui elle intègre en supplément les autres charges externes.
Attention : dans la présentation par fonction (normes IFRS), une ligne appelée également « marge brute » apparaît dans le compte de résultat, mais elle recouvre une notion plus large — le coût des ventes au sens IFRS inclut en effet le personnel de production et les amortissements industriels, pas seulement les matières consommées. Il s’agit du même terme pour des périmètres différents, ce qui peut prêter à confusion lors de comparaisons entre référentiels.
Marge brute = Production – Consommations de matières premières et autres approvisionnements
Attention à ne pas confondre les consommations de matières premières de la marge brute et les consommations intermédiaires de la valeur ajoutée. Le terme « consommations intermédiaires » peut prêter à confusion car il n’a pas exactement le même périmètre selon le contexte dans lequel on l’emploie.
Dans le calcul de la marge brute, les consommations intermédiaires se limitent aux matières premières et approvisionnements consommés — c’est-à-dire uniquement ce qui a été physiquement incorporé dans le processus de production. C’est pour cela que dans la formule, j’ai précisé « consommation de matières premières ».
Dans le calcul de la valeur ajoutée, qui est un solde de gestion que nous allons voir juste après, les consommations intermédiaires ont un sens plus large : elles englobent les matières consommées ET l’ensemble des autres charges externes (loyers, énergie, honoraires, sous-traitance, publicité…), c’est-à-dire tout ce que l’entreprise a acheté à des tiers pour fonctionner, qu’il s’agisse de biens ou de services. C’est ce que nous allons voir juste après avec la valeur ajoutée, qui est un autre solde intermédiaire de gestion.
La hiérarchie est donc la suivante :
Marge brute = Production − consommations de matières et autres approvisionnements
Valeur ajoutée = Production − consommations de matières − autres charges externes
Autrement dit, la valeur ajoutée part de la marge brute et en déduit en plus tout ce que l’entreprise a externalisé. Elle mesure ainsi la richesse réellement créée par l’entreprise elle-même, indépendamment de ses fournisseurs de services.
Et quand on part du compte de résultat par nature (le tableau accessible au début de ce cours), on remarque donc que pour arriver à la marge brute et à la marge commerciale, il faut en fait « retraiter » les subventions d’exploitation et autres produits d’exploitation, donc ne pas les prendre en compte dans le calcul de la marge brute, et « remonter » les achats de marchandises (vendues) et les matières premières (consommées). Pour bien intégrer ce processus, une animation sera accessible un peu plus bas.
Du point de vue l’interprétation, une marge brute qui progresse moins vite que le chiffre d’affaires peut signaler une hausse du coût des matières premières ou une dégradation de l’efficacité productive — c’est un signal d’alerte sur la maîtrise des coûts amont, indépendamment de toute considération sur les frais de structure.
Pour revenir à la marge brute et à la marge commerciale, lors de l’analyse financière, on peut comparer l’évolution de cette marge avec celle du chiffre d’affaires, et éventuellement avec l’évolution de la production totale (surtout s’il n’y a pas eu de bouleversements au niveau de la production immobilisée).
Au sujet de la variation de stocks
Variation de stocks des matières premières et autres approvisionnements
Petite digression concernant la variation de stocks, dont la formule est Stock initial de MP − Stock final de MP.
La formule économique fondamentale est :
Consommation = Achats + (Stock initial − Stock final)
Sauf qu’en pratique, on ne dispose parfois pas du stock initial et du stock final, mais uniquement d’un compte de résultat, et d’une ligne « Variation de stock » située soit en charges, soit en produits.
La règle simple à appliquer :
- Si la variation est en charges, elle augmente la consommation. Donc : Consommation = Achats + Variation ;
- Si la variation est en produits, elle diminue la consommation. Donc : Consommation = Achats − Variation.
| Situation | Réalité économique | Traduction comptable |
|---|---|---|
| Déstockage | Stock final < stock initial | Variation en charges |
| Stockage | Stock final > stock initial | Variation en produits |
Ainsi :
- Une charge correspond à un coût supplémentaire.
- Un produit correspond à un coût réduit.
Variation de stocks des marchandises (achat/revente)
Concernant la variation du stocks de marchandises (activité de négoce), c’est exactement la même logique. Il y a simplement un changement de vocabulaire (la consommation devient le coût d’achat des marchandises vendues), mais le raisonnement économique est strictement identique.
- Marchandises → logique de vente
- Matières premières → logique de production
Mais dans les deux cas :
- la variation de stock sert à corriger les achats
- la règle d’addition / soustraction est identique
On peut donc utiliser une seule règle mentale pour les deux cas (marchandises achetées puis revendues d’un côté, matières premières et approvisionnements servant à être transformés en produits finis de l’autre) :
- Stock qui diminue → on consomme / vendez → on ajoute
- Stock qui augmente → on stocke → on soustraie
La seule différence est le nom du solde, puisque les marchandises concernent la marge commerciale, et la production concerne la marge brute de production.
Valeur ajoutée
Normalement, la valeur ajoutée ne devrait plus avoir aucun secret pour vous, puisque nous l’avons traitée dans le cours précédent. Elle traduit la richesse créée par l’entreprise grâce à son activité, et la somme des valeurs ajoutées de toutes les entreprises forment le Produit Intérieur Brut.
La valeur ajoutée se calcule comme cela :
VA = Marge brute – Autres charges externes
ou encore VA = Marge commerciale – Autre charges externes
Avec donc pour rappel :
Marge brute = Production totale – Consommation de MP et autres approvisionnements
Sachant que Consommation de MP et autres approvisionnements = Achats de MP et autres approvisionnements + (Stock initial de MP et autres approvisionnements − Stock final de MP et autres approvisionnements)
Et : Marge commerciale = Ventes de marchandises – Coût d’achat des marchandises vendues
Sachant que Coût d’achat des marchandises vendues = Achats marchandises + (Stock initial de marchandises – Stock final de marchandises)
Autres charges externes
Dans le calcul de la Valeur Ajoutée, les autres charges externes sont relatives à toutes les charges qui ne concernaient pas directement les achats de matières premières et autres approvisionnements ainsi que les achats de marchandises, et qui sont externes à l’entreprise.
On retrouve donc pêle-mêle les loyers, l’énergie, l’eau, l’entretien et la maintenance, les petits équipements, les fournitures, les assurances, les frais de publicité, d’impression, les études marketing commandées, les sous-traitants, les free-lances, les intérimaires, les honoraires (avocats, comptables…), les logiciels, les transports, les déplacements, les frais postaux, les frais de télécommunication, les commissions bancaires (liés aux TPE, et pas celles liées à des emprunts), les dépenses diverses, etc…
La valeur ajoutée d’une entreprise est surtout un indicateur qui a vocation à être comparé à celui du secteur auquel se rattache l’entreprise. Il n’est pas tellement utilisé en finance d’entreprise afin de faire une analyse financière de l’entreprise en elle-même, à l’inverse de la marge brute ou commerciale, ou encore de l’indicateur que nous allons voir juste après et qui est central en gestion d’entreprise.
L’Excédent Brut d’Exploitation
L’EBE est sans doute le solde le plus utilisé en analyse financière. Il mesure ce que l’activité d’exploitation génère comme richesse avant toute décision de financement (emprunt ou fonds propres) et avant tout choix d’amortissement.
C’est donc un indicateur de performance « pur », indépendant des choix comptables et financiers de l’entreprise.
EBE = Valeur ajoutée + Subventions d’exploitation − Charges de personnel − Impôts et taxes
Les charges de personnel regroupent les salaires bruts et les charges sociales patronales.
Les impôts et taxes désignent ici les taxes d’exploitation ou encore certaines taxes locales (taxe foncière, CFE, taxe d’apprentissage…) — à ne pas confondre avec l’impôt sur les sociétés, qui intervient bien plus bas.
L’EBE est souvent assimilé à l’EBITDA anglo-saxon (Earnings Before Interest, Taxes, Depreciation and Amortization), bien que les deux ne soient pas strictement identiques dans leur construction.
Différence entre EBE et EBITDA
La différence entre l’EBE et l’EBITDA tient à deux points :
- Les subventions d’exploitation : l’EBE intègre les subventions d’exploitation reçues par l’entreprise (aides publiques liées à l’activité courante), ce que l’EBITDA n’isole pas systématiquement de la même façon selon les référentiels comptables utilisés.
- Les autres produits et charges d’exploitation : l’EBE, tel que défini dans le référentiel PCG, s’arrête avant les « autres produits et charges d’exploitation » (qui sont pris en compte au niveau du REX, que l’on va voir juste après). L’EBITDA, lui, est calculé à partir du résultat net en remontant la cascade — on y réintègre les intérêts, l’impôt, les amortissements et les provisions, ce qui peut conduire à y inclure certains éléments que le PCG classerait différemment.
En pratique, pour une entreprise française standard sans subventions significatives ni éléments atypiques, EBE et EBITDA sont très proches et souvent utilisés de façon interchangeable dans les discussions financières. La distinction devient davantage pertinente dans les analyses multicritères ou lors de comparaisons internationales poussées.
L’EBE (en France) et l’EBITDA (à l’international) sont les indicateurs de référence pour comparer la rentabilité opérationnelle entre entreprises, car ils neutralisent les effets des politiques d’amortissement et de financement qui varient d’une entreprise à l’autre.
Un EBE (ou un EBITDA) négatif est un signal d’alarme sérieux : cela signifie que l’activité courante ne génère pas suffisamment de richesse pour couvrir ne serait-ce que les salaires et les taxes, avant même de rembourser des dettes ou d’amortir des investissements.
Le Résultat d’Exploitation
Vous le connaissez déjà via le cours que l’on a fait sur le compte de résultat. Dans la logique des SIG, on y arrive depuis l’EBE en intégrant les décisions d’investissement de l’entreprise :
REX = EBE − Dotations aux amortissements et provisions (DAP) + Reprises sur amortissements et provisions (RAP) ± Autres produits et charges d’exploitation
Les dotations aux amortissements traduisent la dépréciation progressive des immobilisations — c’est à ce stade qu’elles entrent dans le calcul, et non avant. C’est précisément pourquoi l’EBE en est exempt : deux entreprises identiques mais avec des politiques d’investissement différentes (l’une loue ses machines, l’autre les achète et les amortit) auront des REX différents mais des EBE comparables.
Les autres produits et charges d’exploitation regroupent tous les éléments liés à l’activité courante de l’entreprise qui ne rentrent dans aucune des catégories déjà vues. Ce sont en quelque sorte le « tiroir divers » de l’exploitation.
On y trouve par exemple côté produits : des redevances de brevets ou de licences perçues, des loyers encaissés sur un bien immobilier détenu par l’entreprise, des remboursements de frais par des tiers, ou encore des indemnités d’assurance liées à l’exploitation.
Côté charges, on peut trouver des redevances versées, des créances clients passées en perte, ou des pénalités commerciales liées à l’activité courante.
La distinction avec le résultat exceptionnel (que l’on va traiter après et qui concerne des évènement exceptionnels) est parfois délicate mais repose sur un critère simple : si l’événement est lié à l’activité normale et récurrente de l’entreprise, il va en exploitation — s’il est ponctuel et sans lien direct avec l’activité courante, il va en exceptionnel. Par exemple, une pénalité de retard de livraison dans une entreprise qui livre régulièrement des clients sera ainsi classée en exploitation, tandis qu’une amende fiscale ira en exceptionnel.
Ces éléments interviennent dans le passage de l’EBE au REX, ce qui explique pourquoi deux entreprises avec un EBE identique peuvent afficher des REX différents si l’une d’elles perçoit des redevances sur des brevets ou subit des pertes sur créances.
Le Résultat Courant Avant Impôt (RCAI)
Le RCAI intègre la dimension financière de l’entreprise — essentiellement le coût de son endettement (intérêts d’emprunt) et les revenus de ses placements. On parle de résultat « courant » car il exclut tout élément exceptionnel : il reflète la performance normale et récurrente de l’entreprise sur un exercice.
RCAI = REX + Produits financiers − Charges financières
C’est un indicateur très utile pour isoler l’impact de la structure financière : en comparant le REX et le RCAI, on mesure le poids de l’endettement sur la rentabilité. Un RCAI très inférieur au REX signale une entreprise fortement endettée.
Le Résultat Exceptionnel
Le Résultat Exceptionnel regroupe tous les événements qui ne relèvent pas de l’activité courante : cessions d’immobilisations, pénalités, amendes, indemnités reçues ou versées…
Résultat exceptionnel = Produits exceptionnels − Charges exceptionnelles
Comme nous l’avons vu dans le chapitre sur le compte de résultat par fonction, cette notion n’existe pas en IFRS — les éléments correspondants sont soit intégrés dans le résultat opérationnel, soit présentés en annexe.
Le Résultat Net
Résultat net = RCAI + Résultat exceptionnel − Participation des salariés − Impôt sur les sociétés
C’est le solde final, celui qui figure au bilan et qui peut être distribué aux actionnaires (dividendes) ou mis en réserve pour renforcer les fonds propres. Il est souvent moins pertinent que l’EBE ou le REX pour comparer des entreprises, car il intègre des éléments non récurrents et dépend fortement des choix fiscaux.
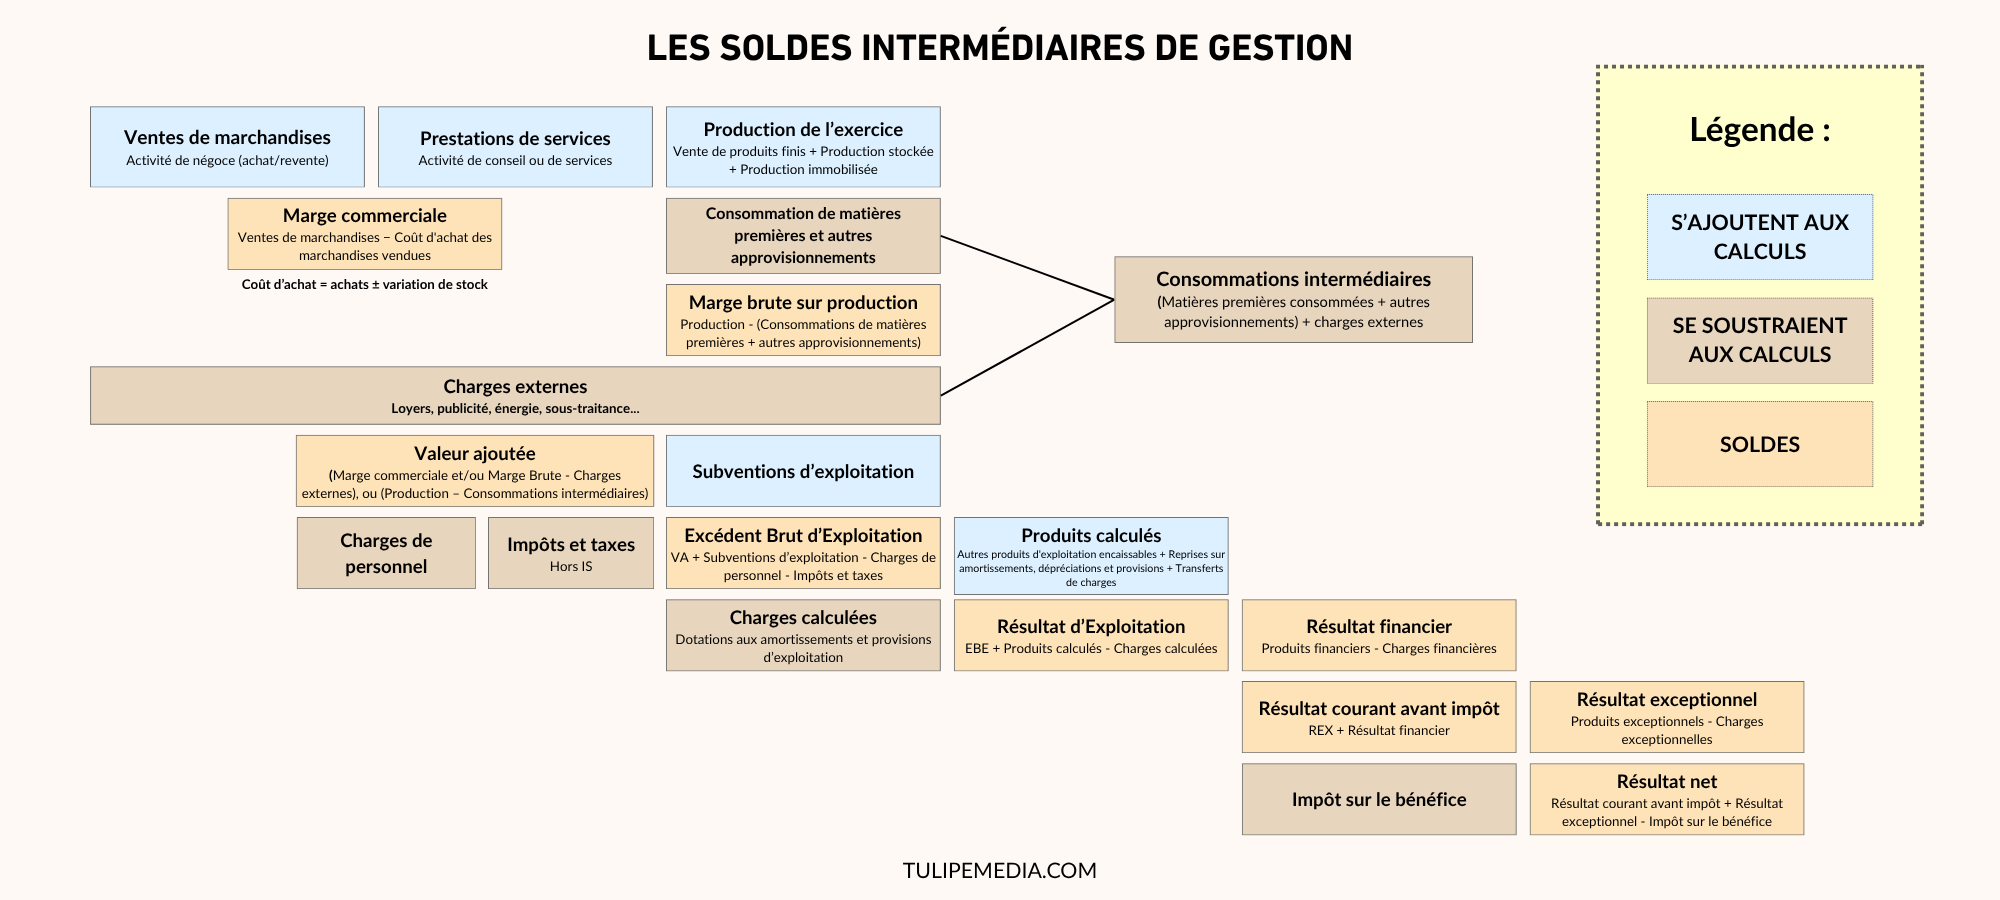
Schéma récapitulatif des soldes intermédiaires de gestion
Voici un schéma clair et simple des SIG afin de bien les comprendre et les retenir facilement (vous pouvez cliquer dessus pour l’agrandir) :
Vidéo récapitulative des SIG
Voici une animation qui montre comment on passe d’un compte de résultat de type « PCG » (par nature) aux Soldes Intermédiaires de Gestion, de façon à bien comprendre le raisonnement et le cheminement de chaque solde :
Ce qu’il faut retenir de la cascade des SIG
Chaque SIG répond à une question précise :
| SIG | Question à laquelle il répond |
|---|---|
| Marge brute / commerciale | Mon activité principale est-elle rentable au niveau des coûts directs ? |
| Valeur ajoutée | Quelle richesse mon entreprise crée-t-elle réellement ? |
| EBE | Mon exploitation génère-t-elle du cash, indépendamment de mes choix financiers ? |
| REX | Ma politique d’investissement est-elle soutenable ? |
| RCAI | Mon endettement pèse-t-il trop sur ma rentabilité ? |
| Résultat exceptionnel | Y a-t-il des événements ponctuels qui perturbent la lecture ? |
| Résultat net | Que reste-t-il à distribuer ou à mettre en réserve ? |
Cas pratique : établir des SIG à partir d’un compte de résultat
Enoncé
La société ALPHA SARL vous fournit son compte de résultat simplifié pour l’exercice N (montants en milliers d’euros) :
| Charges | Montant | Produits | Montant |
|---|---|---|---|
| Charges d’exploitation | Produits d’exploitation | ||
| Achats de marchandises | 130 | Ventes de marchandises | 200 |
| Achats de matières premières | 80 | Production vendue | 300 |
| Autres achats et charges externes | 30 | Production stockée | 20 |
| Variation des stocks (marchandises et matières premières) | Inclus dans les achats ci-dessus | Reprises sur amortissements et provisions | 15 |
| Charges de personnel | 120 | ||
| Impôts et taxes (hors IS) | 20 | ||
| Dotations aux amortissements et provisions (exploitation) | 75 | ||
| Charges financières | Produits financiers | ||
| Charges financières | 35 | Produits financiers | 25 |
| Charges exceptionnelles | Produits exceptionnels | ||
| Charges exceptionnelles | 25 | Produits exceptionnels | 40 |
| Impôt sur les bénéfices | 25% | ||
| Total | 540 | Total | 600 |
À partir de ce compte de résultat, calculez successivement les soldes suivants. Pour chacun, indiquez clairement la formule et le résultat (en milliers d’euros), et donnez une courte explication (1 phrase) pour chaque solde (ce qu’il mesure). :
- Marge commerciale (marge sur achat/revente de marchandises)
- Marge brute de production (marge sur l’activité de production)
- Valeur ajoutée
- Excédent Brut d’Exploitation (EBE)
- Résultat d’Exploitation (REX)
- Résultat courant avant impôt (RCAI)
- Résultat exceptionnel
- Résultat avant impôt
- Résultat net
Corrigé
Marge commerciale = Ventes de marchandises – [Achats de marchandises + (Stock initial marchandises – Stock final marchandises)] = 200 – 130 = 70
Marge brute = Production – (Achat matières premières et autres approvisionnements liés à la production + (Stock initial MP – Stock Final MP)) = 320 – 80 = 240
Valeur ajoutée = Marge brute de production + Marge commerciale – Autres charges externes = 240 + 70 – 30 = 280
EBE = VA – Charges de personnel – Impôts et taxes (hors IS) = 280 – 120 – 20 = 140
REX = EBE – Dotations aux amortissements + Reprises = 140 – 75 + 15 = 80
Résultat financier = –10
RCAI = REX + Résultat financier = 80 – 10 = 70
Résultat exceptionnel = +15
Résultat avant impôt = 70 + 15 = 85
Impôt sur les sociétés (calculé sur RCAI) = 70 × 25 % = 17,5
Résultat net = 85 – 17,5 = 67,5
Explications courtes :
- Marge commerciale : Rentabilité de l’activité pure d’achat-revente de marchandises.
- Marge brute de production : Marge réalisée sur la transformation/production des biens ou services.
- Valeur ajoutée : Richesse réellement créée par l’entreprise (après consommation de biens et services externes).
- EBE : Capacité à générer de la trésorerie d’exploitation avant financement et impôts.
- REX : Performance de l’activité courante d’exploitation.
- RCAI : Performance récurrente (exploitation + financement).
- Résultat exceptionnel : Éléments non récurrents et inhabituels.
- Résultat avant impôt : Résultat global avant fiscalité.
- Résultat net : Bénéfice final après impôt (distribuable ou à reporter).
D’un point de vue strictement comptable, l’IS serait calculé sur le résultat comptable avant impôt (RAI).
Conclusion
Les SIG constituent un outil d’analyse financière puissant précisément parce qu’ils ne se contentent pas de donner un résultat final : ils décomposent la formation de ce résultat étape par étape, en permettant d’identifier à quel niveau de l’activité se situent les forces et les faiblesses de l’entreprise.
Un résultat net décevant peut ainsi avoir des origines très différentes selon l’endroit où la cascade se dégrade : un problème au niveau de la marge brute pointe vers les coûts d’approvisionnement ou l’efficacité productive, une chute au niveau de l’EBE suggère une masse salariale trop lourde, un écart important entre EBE et REX interroge la politique d’investissement, et un RCAI très inférieur au REX signale un endettement excessif.
Sans les SIG, toutes ces situations aboutiraient au même résultat net négatif, sans que l’on sache où chercher.
Il est important de garder à l’esprit que les SIG sont avant tout utiles en comparaison : comparaison dans le temps (évolution d’un exercice à l’autre), comparaison avec les concurrents ou les moyennes sectorielles, et comparaison entre les différents niveaux de la cascade au sein d’un même exercice.
Pris isolément, un EBE ou un REX ne dit pas grand-chose — c’est leur évolution et leur mise en perspective qui leur donnent du sens.
Enfin, comme nous l’avons vu tout au long de ce chapitre, les SIG sont une construction propre au référentiel comptable français (PCG). Dans un contexte international ou pour des entreprises cotées appliquant les normes IFRS, les indicateurs de référence sont différents — EBITDA, EBIT, résultat opérationnel — mais la logique de cascade et de décomposition progressive reste exactement la même.
Maîtriser les SIG, c’est donc aussi se donner les clés pour comprendre et retraiter n’importe quel compte de résultat, quel que soit le référentiel.
👉 Chapitre suivant : Cas pratique – compte de résultat par nature et par fonction (SIG + CAF inclus)
📖 Retour à la Table des Matières
Laisser un commentaire